Tikkie Zakelijk
- 43.00
- 3,7
- Installaties
- 50.00K
- Prijs
- Free
Schermafbeeldingen
Analyse door Reviewed
Wie klanten regelmatig om een betaling moet vragen, kent het ongemakkelijke moment: je hebt geleverd, maar het bedrag staat nog niet op je rekening. Tikkie Zakelijk is gemaakt voor precies dat soort situaties. Ik heb de zakelijke app bekeken vanuit het dagelijkse werk van een kleine ondernemer, freelancer of vereniging, en mijn indruk is duidelijk: dit is vooral een hulpmiddel om een betaalverzoek snel en netjes bij een klant te krijgen, zonder dat je voor elke kleine betaling een ingewikkeld facturatieproces hoeft op te tuigen.
De app valt onder financiële toepassingen en wordt ontwikkeld door ABN AMRO Bank N.V. Je kunt haar gratis gebruiken en de leeftijdsclassificatie is PEGI 3. Dat zegt natuurlijk weinig over de kwaliteit van de zakelijke workflow, maar het maakt wel duidelijk dat de toepassing niet als ingewikkelde of leeftijdsgebonden software wordt gepresenteerd. De zakelijke insteek is belangrijker: je gebruikt haar niet als algemene consumentenportemonnee, maar als praktisch betaalpunt voor je onderneming.
Van geleverd werk naar een betaalverzoek
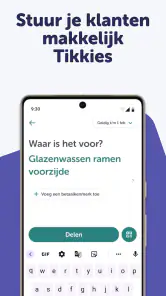
Mijn ideale basisworkflow met Tikkie Zakelijk begint niet bij het openen van de app, maar bij het afronden van een klus. Zodra een klant moet betalen, controleer ik eerst het bedrag en de omschrijving. Daarna maak ik het verzoek aan en deel ik het via het kanaal dat op dat moment logisch is: bijvoorbeeld een bericht aan de klant, een e-mail of een andere manier waarop je al contact hebt. Die volgorde klinkt eenvoudig, maar juist daar zit de waarde. Je hoeft niet eerst een aparte betaalpagina te maken of een klant door een lange instructie te leiden.
Voor een zelfstandige die na een afspraak meteen wil afrekenen, werkt dat veel directer dan een traditionele factuur met een langere betaaltermijn. Ook bij een kleine reparatie, een losse bestelling of een bijdrage voor een activiteit kan een betaalverzoek minder zwaar aanvoelen dan een formele factuur. Ik zou de app daarom vooral zien als een snelle betaalstap naast je administratie, niet als een volledige vervanging van boekhoudsoftware.
Een realistisch voorbeeld: ik lever op vrijdagmiddag een ontwerpbestand aan en de klant vraagt of betaling direct kan. In plaats van later een factuur op te stellen, controleer ik het afgesproken bedrag, voeg ik een herkenbare omschrijving toe en stuur ik het verzoek meteen door. De klant krijgt een concrete handeling in plaats van alleen mijn rekeningnummer. Voor mij is het voordeel niet alleen snelheid, maar ook minder heen-en-weer berichten over de vraag waar en hoe er betaald moet worden.
Daarbij blijft een belangrijk onderscheid bestaan tussen een betaalverzoek sturen en je administratie op orde houden. Ik zou na iedere betaling nog steeds de factuur, opdracht of notitie bijwerken. Een Tikkie is geen automatisch bewijs dat je boekhouding compleet is. Wie veel zakelijke transacties heeft, moet dus een vaste gewoonte aanhouden: het verzoek koppelen aan de juiste klant of opdracht en controleren of de betaling ook werkelijk is verwerkt.
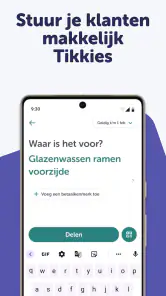
Dat laatste is een van de minder opvallende aandachtspunten. Een bericht versturen voelt als afronden, maar voor je financiële overzicht is het pas klaar wanneer het bedrag binnen is en je weet bij welke opdracht het hoort. Ik gebruik de omschrijving daarom niet als losse tekst, maar als mini-label. Een korte combinatie van klantnaam, opdracht en maand maakt later zoeken en controleren veel eenvoudiger dan een algemene omschrijving als “betaling”.
Meer van onze redactie
Ludo Club getest: leuk voor een snel potje, minder voor strategen
Candy Crush Saga en de lokroep van nog één poging
InShot maakt videomontage snel, maar niet altijd overzichtelijk
Telegram bouwt gemeenschappen, maar geen vertrouwen
Waarom Plants vs. Zombies™ een Strategisch Meesterwerk is
Waarom Microsoft Authenticator De Beste Keuze Is Voor Zakelijke Beveiliging
Voor wie de dagelijkse werkwijze goed uitpakt
De app past naar mijn mening goed bij mensen die vaak relatief eenvoudige betalingen ontvangen. Denk aan een fotograaf met losse nabestellingen, een trainer die een individuele sessie afrekent, een kleine webwinkel met handmatige bestellingen of een vereniging die een bijdrage int. In zulke situaties is de afstand tussen afspraak en betaling klein en wil je vooral dat de klant snel weet wat hij moet doen.
Ook voor ondernemers die niet voortdurend met een uitgebreid kassasysteem werken, kan dit prettig zijn. Je hoeft een klant niet per se een lang rekeningnummer te laten overtypen. Dat verlaagt de kans op vergissingen tijdens een druk moment, al blijft het verstandig om het bedrag en de ontvanger vóór het versturen te controleren.
Ik zou Tikkie Zakelijk minder snel kiezen als je onderneming veel abonnementsbetalingen, uitgebreide factuurregels, automatische herinneringen of internationale transacties nodig heeft. Dan ligt een gespecialiseerde facturatie- of betaaloplossing meer voor de hand. De kracht van deze app zit juist in een korte route van “dit bedrag moet nog betaald worden” naar “hier is het verzoek”. Zodra je proces veel uitzonderingen bevat, kan die eenvoud te beperkt worden.
Instellingen die je werk rustiger maken
Mijn advies is om niet pas tijdens een klantgesprek uit te zoeken hoe je de app wilt gebruiken. Loop de beschikbare instellingen rustig door wanneer je tijd hebt. Kijk vooral naar de manier waarop je bedrijfsgegevens, herkenning en communicatie worden weergegeven. Een betaalverzoek dat duidelijk van jouw onderneming komt, wekt meer vertrouwen dan een bericht met alleen een bedrag en een onbekende omschrijving.
Controleer ook welke gegevens standaard in nieuwe verzoeken terechtkomen en welke tekst je zelf moet aanpassen. Dat is een kleine voorbereiding met een groot praktisch effect. Als je telkens dezelfde soort betaling ontvangt, helpt een vaste formulering om vergissingen te voorkomen. Ik zou bijvoorbeeld vooraf bepalen welke informatie altijd in de omschrijving hoort: de dienst, het project of de klantreferentie. Houd die tekst kort genoeg om op een telefoon direct te begrijpen.
Een tweede nuttige gewoonte is onderscheid maken tussen een betaalverzoek voor een particuliere klant en een zakelijke opdrachtgever. De toon van je bericht mag anders zijn, maar de omschrijving moet in beide gevallen zakelijk helder blijven. Vermijd interne afkortingen die alleen jij begrijpt. Wanneer een betaling weken later wordt nagekeken, wil je niet opnieuw moeten raden wat je met een vage omschrijving bedoelde.
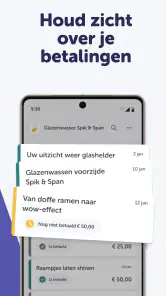
Ik zou daarnaast een vast moment kiezen waarop je openstaande verzoeken controleert. Niet ieder uur en ook niet alleen aan het einde van de maand. Een korte controle aan het begin of einde van je werkdag is vaak genoeg voor kleine ondernemingen. Zo blijft de app een onderdeel van je werkritme in plaats van een extra inbox waar je af en toe toevallig in kijkt.
De huidige versie is 2.1.0 en de app werkt vanaf Android 8.0. Dat maakt de toepassing bruikbaar op veel nog functionerende Android-toestellen, maar ik zou vóór ingebruikname wel controleren of het toestel van jou of je medewerkers nog veilig en goed onderhouden is. Een financiële app verdient een telefoon waarop schermvergrendeling, updates en back-ups serieus worden genomen. De app kan een snelle betaling ondersteunen, maar neemt je algemene toestelbeveiliging niet over.
Sneller werken zonder slordig te worden
Ervaren gebruikers winnen meestal niet alleen tijd door sneller te tikken. Ze maken hun proces voorspelbaar. Ik zou daarom een klein vast stappenplan gebruiken: bedrag controleren, omschrijving invullen, ontvanger controleren, verzoek versturen en de status later verwerken in de administratie. Door steeds dezelfde volgorde te volgen, verklein je de kans dat je in een drukke situatie een verkeerd bedrag of verkeerde klant selecteert.
Een handige versnelling is werken met een eigen set korte omschrijvingen. Niet door alles blind te kopiëren, maar door vaste patronen te gebruiken die je per klant of opdracht aanpast. Bijvoorbeeld eerst het soort dienst en daarna de referentie. Zo blijft de informatie herkenbaar zonder dat je elke keer een compleet nieuw bericht hoeft te bedenken.
Ik zou ook onderscheid maken tussen een verzoek dat je direct na levering stuurt en een verzoek dat je later als herinnering gebruikt. Het eerste mag kort en vriendelijk zijn, omdat de context nog vers is. Bij een herinnering moet je juist extra duidelijk zijn over de eerdere afspraak en het openstaande bedrag. Een herhaald verzoek zonder context kan bij de klant overkomen als een fout of dubbele factuur.
Een andere praktische werkwijze is de app niet gebruiken als enige plaats waar je klantstatus bewaart. Noteer in je administratie dat een verzoek is verzonden en werk dat bij zodra de betaling binnen is. Daarmee voorkom je dat je vanuit een losse melding conclusies trekt. Dit is vooral belangrijk wanneer meerdere klanten ongeveer hetzelfde bedrag betalen of wanneer je op dezelfde dag verschillende verzoeken verstuurt.
Voor teams is de vraag wie verzoeken mag aanmaken minstens zo belangrijk als de snelheid van de app. Als meerdere mensen vanaf verschillende telefoons werken, spreek dan af wie bedragen controleert en wie de betaling administratief afhandelt. Zonder zo’n afspraak kan een eenvoudige betaalroute juist dubbel werk veroorzaken. De app maakt het versturen laagdrempelig; de onderneming moet zelf bepalen hoe controle en verantwoordelijkheid zijn verdeeld.
Waar de eenvoud ophoudt
De gemiddelde beoordeling staat op 3,7 uit 5, met rond de tachtig beoordelingen en ruim veertig geschreven reviews. Ik zie dat niet als een definitief oordeel, maar wel als een reden om de app eerst in je eigen proces te testen. Een toepassing kan voor een freelancer uitstekend werken en voor een onderneming met veel betaalstromen te weinig overzicht bieden. Beoordelingen geven richting, maar jouw aantal klanten, werkwijze en administratieve eisen bepalen uiteindelijk de geschiktheid.
De app heeft meer dan 50 duizend installaties. Dat is genoeg om te laten zien dat er belangstelling is voor een zakelijke betaalroute, maar het zegt niet dat iedere ondernemer hiermee uit de voeten kan. Ik zou vooral letten op de vraag of je betalingen eenvoudig genoeg zijn om handmatig te volgen. Als je iedere dag grote aantallen verzoeken verstuurt, wordt controle belangrijker dan het gemak van één snel bericht.
Een beperking die ik serieus neem, is de afhankelijkheid van zorgvuldig werken. De snelle workflow kan je verleiden om een omschrijving over te slaan, een bedrag niet opnieuw te controleren of een betaling te vroeg als afgerond te beschouwen. Bij financiële handelingen is snelheid alleen nuttig wanneer de controle niet verdwijnt. Mijn oplossing is een vaste eindcontrole vóór verzending en een apart moment voor de verwerking achteraf.
Ook moet je nadenken over de plek van Tikkie Zakelijk naast je bestaande betaalmethoden. Klanten hebben soms al een voorkeur voor een factuur, een betaalterminal of een bankoverschrijving. Ik zou de app niet opdringen als de klant een andere route nodig heeft. Een zakelijke betaalapp hoort je dienstverlening soepeler te maken, niet iedere klant in hetzelfde proces te dwingen.
Vergeleken met een gewone bankoverschrijving is het voordeel vooral de directe betaalinstructie. Vergeleken met een volledige facturatieoplossing is het voordeel de eenvoud, terwijl je juist functies voor administratie, rapportage en complexe opvolging kunt missen. Vergeleken met een kassasysteem is de app handiger voor losse of achteraf afgesproken betalingen, maar minder geschikt als je een compleet verkoopproces met voorraad en transactieregistratie nodig hebt.
Dat maakt de keuze vrij concreet. Kies Tikkie Zakelijk wanneer je vooral een snelle, herkenbare manier zoekt om klanten een bedrag te laten voldoen. Kies iets anders wanneer je betaalproces automatisch moet doorlopen, wanneer meerdere medewerkers uitgebreide rechten nodig hebben of wanneer je financiële administratie direct aan iedere transactie moet worden gekoppeld.
Mijn oordeel na een vaste werkgewoonte
Wat ik sterk vind, is dat Tikkie Zakelijk een alledaags probleem klein houdt. Je hoeft van een eenvoudige betaling geen groot project te maken. Voor een kleine ondernemer kan dat iedere week tijd en irritatie schelen, vooral wanneer klanten direct na een dienst willen betalen. De gratis beschikbaarheid maakt de drempel laag om de werkwijze eerst met enkele echte opdrachten uit te proberen.
Wat ik minder sterk vind, is dat de app niet automatisch je hele zakelijke proces organiseert. Je moet zelf zorgen voor duidelijke omschrijvingen, opvolging en administratie. Dat is geen fout in de basisopzet, maar wel een grens die je vooraf moet accepteren. Wie een alles-in-één financieel systeem verwacht, zal waarschijnlijk sneller tegen die grens aanlopen.
Mijn praktische advies is om te beginnen met één herkenbare betaalstroom, bijvoorbeeld losse diensten of kleine klantbetalingen. Maak een vaste tekst voor de omschrijving, spreek af wanneer je openstaande verzoeken controleert en noteer iedere betaling in je normale administratie. Na een paar werkdagen merk je vanzelf of de eenvoud tijd oplevert of dat je meer structuur nodig hebt.
Voor mij is Tikkie Zakelijk daardoor geen vervanging voor boekhouding, facturatie of professioneel betaalbeheer. Het is wel een bruikbare schakel tussen een afgeronde opdracht en een klant die meteen wil betalen. Als dat precies het gat is dat je wilt vullen, zou ik de app aanraden. Heb je daarentegen complexe facturen, veel terugkerende betalingen of een uitgebreid teamproces, dan is een gespecialiseerde zakelijke oplossing waarschijnlijk de betere keuze.
De app verscheen op 28 november 2022 en blijft met haar huidige versie gericht op een eenvoudige zakelijke betaalervaring. Mijn eindconclusie is nuchter positief: de echte kracht zit in een vaste, gecontroleerde routine. Gebruik je haar bewust, met duidelijke omschrijvingen en een aparte administratieve controle, dan kan ze opvallend handig zijn. Gebruik je haar als volledige financiële administratie, dan vraag je meer van deze compacte oplossing dan ze bedoeld is te leveren.
Tikkie Zakelijk Veelgestelde vragen
Op welke apparaten kan ik Tikkie Zakelijk gebruiken?
Tikkie Zakelijk is een financiële app van ABN AMRO Bank N.V. De app is bedoeld voor mobiele apparaten en vereist minimaal Android 8.0. Controleer vóór het downloaden of je toestel aan die systeemvereiste voldoet en of je voldoende opslagruimte hebt. Zo voorkom je dat je de app installeert terwijl je apparaat niet geschikt is.
Wat is Tikkie Zakelijk en voor wie is deze dienst bedoeld?
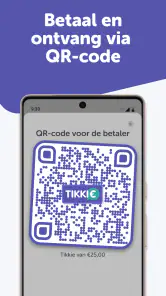
Tikkie Zakelijk is een betaaloplossing waarmee bedrijven, verenigingen en zelfstandigen betaalverzoeken kunnen versturen. Klanten ontvangen een link of QR-code en betalen doorgaans via hun eigen bankomgeving. De dienst is vooral handig voor facturen, losse betalingen, reserveringen, donaties of verkoopmomenten waarbij je snel en eenvoudig een betaalverzoek wilt aanbieden.
Hebben klanten een Tikkie-account nodig om te betalen?
Nee, klanten hoeven meestal geen apart Tikkie-account aan te maken om een betaalverzoek van Tikkie Zakelijk te voldoen. Via de ontvangen link komen zij bij een betaalpagina terecht en kunnen zij, afhankelijk van de beschikbare betaalmogelijkheden, hun eigen bank gebruiken. Wel kan de precieze betaalervaring verschillen per bank, type betaalverzoek en actuele voorwaarden.
Wat kost Tikkie Zakelijk en zijn er extra transactiekosten?
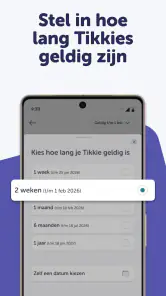
De app is gratis te downloaden. Aan het gebruik van Tikkie Zakelijk kunnen daarnaast kosten verbonden zijn, bijvoorbeeld per geslaagde betaling, afhankelijk van het gekozen zakelijke abonnement, de betaalmethode en de overeenkomst met de aanbieder. Controleer daarom altijd de actuele tarieven voordat je een account activeert. Let ook op eventuele kosten voor aanvullende functies, rapportages, betaaltermijnen of zakelijke integraties.
Hoe snel ontvangt mijn bedrijf het geld van een zakelijke betaling?
De verwerkingstijd van een betaling hangt af van de gebruikte betaalmethode, de bank en de afspraken binnen je zakelijke account. Een betaling kan snel als geslaagd worden weergegeven, terwijl de daadwerkelijke bijschrijving op de zakelijke rekening later plaatsvindt. In het zakelijke dashboard kun je doorgaans de status en transactiedetails controleren, zodat je betalingen kunt opvolgen.
Voordelen
- Betaalverzoeken zijn snel aangemaakt en eenvoudig te delen.
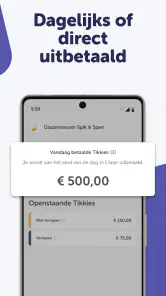
- Overzichtelijke administratie van ontvangen en openstaande betalingen.
- Ondersteuning voor zakelijke betaalverzoeken met herkenbare afzender.
- Minder handmatig werk dankzij automatische betalingsmeldingen.
- Handig voor kleine ondernemers
- verenigingen en freelancers.
Nadelen
- Voor zakelijk gebruik kunnen kosten per transactie of abonnement gelden.
- Niet iedere klant gebruikt graag een betaalverzoek via een app.
- Afhankelijk van internetverbinding en beschikbaarheid van de bankdienst.
- Uitgebreide boekhoudfuncties ontbreken voor complexere administraties.
- Terugbetalingen en correcties kunnen extra handelingen vereisen.
- Categorie
- Financiën
- Versie
- 2.1.0