Rabo Smart Pay
- 54.00
- 4,3
- Installaties
- 50.00K
- Prijs
- Free
Schermafbeeldingen
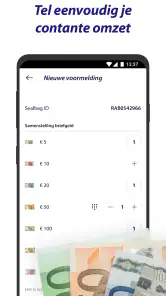
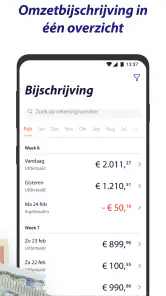
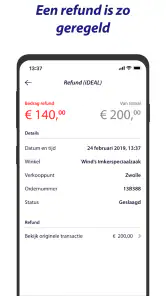
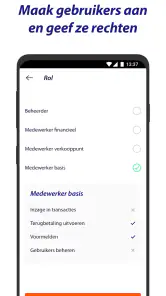
Analyse door Reviewed
Wie zakelijke betalingen en afstortingen bij Rabobank opvolgt, wil meestal niet nog een ingewikkeld systeem naast de dagelijkse administratie. Ik heb Rabo Smart Pay daarom bekeken vanuit dat praktische standpunt: helpt deze financiële app mij om sneller te zien wat er met transacties en afstortingen gebeurt, zonder dat ik eerst door een uitgebreid boekhoudprogramma moet werken? Mijn indruk is positief, vooral voor ondernemers die hun betaalstromen regelmatig controleren en graag een duidelijk mobiel overzicht bij de hand hebben.
Rabo Smart Pay is geen algemene budgetapp voor privégebruik. De app is ontwikkeld door Rabobank en richt zich op het overzicht rond zakelijke betaalactiviteiten. Dat verschil bepaalt meteen voor wie hij interessant is. Een winkelier, horecaondernemer of andere zakelijke gebruiker die betalingen en afstortingen wil nalopen, heeft er meer aan dan iemand die alleen persoonlijke uitgaven wil categoriseren.
De app is gratis te gebruiken en valt onder de financiële apps. In de winkel wordt hij geschikt bevonden voor een breed publiek met PEGI 3. Dat zegt vooral iets over de leeftijdsclassificatie; de praktische doelgroep blijft zakelijke Rabobank-klanten die met Smart Pay werken. De huidige versie is 3.0.2 en de app werkt vanaf Android 6.0. Op Android-toestellen die niet meer worden bijgewerkt, is het verstandig vooraf te controleren of installeren en aanmelden nog soepel verlopen.
Zo ziet een bruikbare dagelijkse werkwijze eruit
Begin met één vast controlemoment
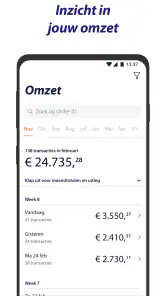
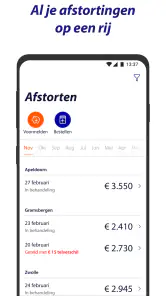
De grootste kracht van deze app zit niet in eindeloos rondkijken, maar in een vaste routine. Ik zou hem bijvoorbeeld na een drukke verkoopdag openen en eerst het overzicht van de transacties controleren. Daarna kijk ik naar de afstortingen. Door die volgorde aan te houden, voorkom je dat je losse bedragen uit verschillende schermen probeert te onthouden.
Een realistisch voorbeeld: een kleine winkel sluit aan het einde van de dag af. De medewerker heeft contant geld afgestort en er zijn ook meerdere pinbetalingen binnengekomen. In plaats van alleen naar het saldo te kijken, gebruik je Rabo Smart Pay om de afzonderlijke betaalactiviteit te vergelijken met de interne dagafsluiting. Klopt het aantal of bedrag niet met wat je verwachtte, dan valt dat sneller op wanneer je controle altijd op dezelfde manier uitvoert.
Dat maakt de app vooral nuttig als controlelaag. Ik zou hem niet beschouwen als vervanging van de boekhouding. Voor facturen, btw-aangifte, uitgebreide rapportages of een volledig financieel dossier heb je doorgaans een ander systeem nodig. Rabo Smart Pay helpt je eerder om de betaalpraktijk te volgen voordat je die gegevens verder verwerkt.
Wat je tijdens zo’n controle wel en niet moet verwachten
De naam en omschrijving maken duidelijk dat de app draait om een afstort- en transactieoverzicht. Dat is waardevol, maar ook afgebakend. Wie een compleet dashboard verwacht met alle onderdelen van een onderneming, kan teleurgesteld raken. De app is het sterkst wanneer je een concrete vraag hebt: welke transacties zie ik, welke afstorting moet ik nalopen en sluit dat aan op mijn eigen registratie?
Meer van onze redactie
Ludo Club getest: leuk voor een snel potje, minder voor strategen
Candy Crush Saga en de lokroep van nog één poging
InShot maakt videomontage snel, maar niet altijd overzichtelijk
Telegram bouwt gemeenschappen, maar geen vertrouwen
Waarom Plants vs. Zombies™ een Strategisch Meesterwerk is
Waarom Microsoft Authenticator De Beste Keuze Is Voor Zakelijke Beveiliging
Mijn advies is om eerst vast te leggen welke informatie je dagelijks nodig hebt. Voor sommige ondernemers is dat alleen een snelle controle op afwijkingen. Voor anderen is het belangrijker om later een periode terug te kijken. In beide gevallen werkt de app beter wanneer je vooraf een eenvoudige werkwijze kiest, in plaats van elk scherm willekeurig te openen.
Gebruik het overzicht als gesprekspunt met je administratie
Een minder voor de hand liggende toepassing is het gebruik van de app tijdens de overdracht tussen medewerkers. Wanneer meerdere mensen op verschillende momenten verkopen of afsluiten, kan een gezamenlijk controlemoment misverstanden voorkomen. De app neemt de verantwoordelijkheid niet over, maar geeft wel een concreet vertrekpunt voor de vraag waarom een bedrag nog niet overeenkomt met de interne notitie.
Ik zou daarbij geen screenshots of losse aantekeningen als enige administratie bewaren. Een mobiel overzicht is handig voor de actuele controle, maar een onderneming heeft daarnaast een vaste manier nodig om gegevens te registreren en te bewaren. De meerwaarde van Smart Pay zit juist in het snel raadplegen van de betaalinformatie wanneer je die nodig hebt.
Een eerste indruk van gebruiksgemak
De app voelt in mijn beoordeling het meest logisch voor iemand die al vertrouwd is met de zakelijke betaalomgeving van Rabobank. Je hoeft niet te zoeken naar algemene financiële uitleg; de aandacht ligt op de betaalstromen die bij Smart Pay horen. Dat maakt de ervaring doelgericht, maar het betekent ook dat nieuwe gebruikers eerst moeten begrijpen welke informatie zij precies bekijken.
Voor een ondernemer die dagelijks met transacties werkt, is die focus prettig. Voor iemand die slechts af en toe een betaling wil controleren, kan een gewone bankomgeving voldoende zijn. Dat is een belangrijk onderscheid: Rabo Smart Pay voegt vooral waarde toe wanneer de betaalactiviteit zelf onderdeel is van je werkproces.
Instellingen en gewoonten die het verschil maken
Controleer eerst je toegang en meldingen
Een ervaren gebruiker begint niet met het bekijken van cijfers, maar met de vraag of de app op de juiste manier is ingericht. Controleer of je met het juiste zakelijke profiel werkt en of meldingen aansluiten bij je werkritme. Ik zou meldingen niet automatisch allemaal aanzetten. Als je op een drukke dag voortdurend waarschuwingen krijgt die je toch niet direct kunt opvolgen, verdwijnen belangrijke signalen sneller tussen de ruis.
Andersom is het onhandig om alles uit te schakelen wanneer je juist op tijd wilt weten dat er nieuwe betaalinformatie beschikbaar is. Kies daarom een patroon dat bij je bedrijf past: direct opvolgen bij een klein team, of op vaste momenten controleren wanneer je met meerdere medewerkers werkt. De beste instelling is niet de meest uitgebreide, maar degene die je consequent gebruikt.
Maak onderscheid tussen bekijken en verwerken
Een veelgemaakte fout bij financiële apps is dat gebruikers een overzicht verwarren met een afgeronde administratie. Rabo Smart Pay laat je betaalinformatie praktisch volgen, maar je moet zelf bepalen wat daarna gebeurt. Noteer bijvoorbeeld welke transacties zijn gecontroleerd en welke nog door de administratie moeten worden verwerkt. Dat kan in je bestaande boekhoudproces, zolang je maar één herkenbare status gebruikt.
Deze scheiding voorkomt dat je een bedrag twee keer controleert of juist aanneemt dat het al is verwerkt omdat je het in de app hebt gezien. Ik vind dat een van de belangrijkste gewoonten voor dagelijks gebruik: de app is je controlepunt, niet automatisch je volledige werkdossier.
Werk met een vaste periode wanneer je iets terugzoekt
Wanneer je een afwijking onderzoekt, begin dan niet met willekeurig door de transacties te bladeren. Bepaal eerst de relevante dag of periode en vergelijk daarna de betaalactiviteit met je eigen afsluiting. Zo blijft de zoektocht beperkt. Vooral bij een bedrijf met veel kleine betalingen scheelt dat tijd en verklein je de kans dat je een bedrag uit de verkeerde dag erbij haalt.
Een handige aanpak is om eerst de interne registratie erbij te pakken en pas daarna de app te openen. Dan weet je waar je naar zoekt. Je gebruikt Smart Pay vervolgens om een concrete vraag te beantwoorden, niet om achteraf een vaag gevoel van controle te krijgen. Dat klinkt eenvoudig, maar het maakt mobiel bankieren veel efficiënter.
Houd de technische basis op orde
Omdat de app vanaf Android 6.0 werkt, is de drempel voor compatibele toestellen laag. Toch zou ik voor zakelijke financiële informatie liever een toestel gebruiken dat nog beveiligingsupdates ontvangt. Dat is geen bijzondere functie van de app, maar wel een verstandige randvoorwaarde voor mobiel werken. Zorg ook dat je toestel niet door meerdere medewerkers zonder duidelijke afspraken wordt gebruikt.
De versie 3.0.2 laat zien dat de app actief als afzonderlijk product wordt aangeboden, maar een versienummer zegt op zichzelf niets over hoe goed hij bij jouw specifieke werkproces past. Test daarom vooral of aanmelden, het vinden van transacties en het controleren van afstortingen in jouw dagelijkse situatie vlot genoeg gaat.
Gebruik snelkoppelingen als geheugensteun, niet als vervanging van controle
Op een telefoon kun je de app makkelijk bereikbaar maken, bijvoorbeeld op een vaste plek op je startscherm. Dat lijkt klein, maar het helpt wanneer je de controle op drukke dagen niet wilt uitstellen. Ik zou de app koppelen aan een bestaande gewoonte, zoals het afsluiten van de kassa of het voorbereiden van de dagadministratie.
De winst zit dan niet in een verborgen automatisering, maar in herhaling. Een snel bereikbare app die je op het juiste moment opent, is nuttiger dan een app met allerlei mogelijkheden die je slechts sporadisch gebruikt. Dat is precies waar Rabo Smart Pay voor mij het meest overtuigt: als onderdeel van een kort, herkenbaar controlemoment.
Sneller werken zonder belangrijke details over te slaan
Gebruik een vaste volgorde bij afwijkingen
Als een bedrag niet overeenkomt, zou ik niet meteen aannemen dat er een fout in de transactie zit. Controleer eerst of je naar de juiste periode kijkt. Kijk daarna of je interne registratie dezelfde soort betaling of afstorting bedoelt. Pas vervolgens heeft het zin om verder uit te zoeken waar het verschil vandaan komt.
Deze volgorde voorkomt een veelvoorkomende vergissing: een verschil tussen een kassaregistratie en een bankoverzicht kan ontstaan door timing, afronding of een verkeerde referentie in je eigen administratie. Rabo Smart Pay geeft je het betaaloverzicht, maar niet automatisch de volledige context van wat er op de werkvloer is gebeurd. Juist daarom moet je de app combineren met je eigen afsluitprocedure.
Laat meerdere medewerkers dezelfde routine volgen
Voor een klein bedrijf is het handig wanneer iedereen dezelfde drie stappen uitvoert: openen, relevante transacties controleren en afwijkingen noteren. De app wordt dan niet afhankelijk van de persoonlijke voorkeur van één medewerker. Dat is een concreet voordeel van een eenvoudige workflow: een ander kan de controle overnemen zonder eerst een ingewikkelde methode te leren.
Ik zou daarbij duidelijke afspraken maken over wie een verschil opvolgt en wanneer. Zonder zo’n afspraak kan een overzicht wel bekeken worden, maar blijft een probleem liggen. De app maakt signaleren makkelijker; het oplossen vraagt nog steeds een menselijke taakverdeling.
Plan terugkijken op een rustig moment
Dagelijkse controle en terugzoeken zijn twee verschillende activiteiten. Voor de dagelijkse afsluiting wil je snelheid. Voor een onderzoek naar een afwijking wil je juist rustig kunnen vergelijken. Door die taken niet door elkaar te halen, blijft het gebruik overzichtelijk.
Een praktische gewoonte is om aan het einde van een week kort te bekijken of openstaande verschillen zijn opgevolgd. Ik zou dat niet gebruiken als vervanging van dagelijkse controle, maar als tweede vangnet. Zo voorkom je dat een klein probleem pas veel later wordt ontdekt, wanneer de betrokken details moeilijker terug te halen zijn.
Wanneer een gewone bankapp of boekhoudpakket beter past
De gebruikelijke alternatieven hebben elk een ander doel. Een algemene bankapp is vaak logischer voor privébetalingen en het totale rekeningbeeld. Een boekhoudpakket is sterker in facturen, rapportages, verwerking en samenwerking met een administrateur. Een kassasysteem blijft meestal de plek waar verkoopregels en dagtotalen ontstaan.
Rabo Smart Pay zit daar tussenin: specifieker dan een algemene bankapp voor betaalactiviteiten, maar minder breed dan een volledige boekhoudoplossing. Dat maakt de app aantrekkelijk voor ondernemers die vooral snel zicht willen houden op transacties en afstortingen. Wie één programma zoekt voor de hele financiële administratie, kan beter naar een uitgebreider pakket kijken.
Waar de grenzen liggen bij intensief gebruik
De app lost geen onduidelijke bedrijfsafspraken op
Wanneer meerdere medewerkers betalingen verwerken, kan de oorzaak van een verschil buiten de app liggen. Misschien gebruikt de ene medewerker een andere afsluitmethode, of worden afstortingen op een ander moment geregistreerd dan verwacht. Een helder transactieoverzicht helpt dan, maar het maakt tegenstrijdige procedures niet vanzelf gelijk.
Mijn advies is om eerst de interne werkwijze gelijk te trekken en Rabo Smart Pay daarna als controle te gebruiken. Anders krijg je een situatie waarin iedereen naar hetzelfde scherm kijkt, maar ieder een andere conclusie trekt. Dat is geen tekortkoming die een mobiele app zomaar kan oplossen.
Een mobiel overzicht is niet altijd de prettigste werkplek
Voor een snelle check is een telefoon ideaal. Voor langdurig vergelijken van veel transacties vind ik een groter scherm meestal rustiger. Als je regelmatig meerdere regels naast elkaar moet leggen, kan de mobiele vorm minder comfortabel zijn dan een desktopomgeving of een export binnen je bestaande administratie, wanneer die werkwijze voor jouw organisatie beschikbaar is.
Daarom zou ik de app vooral inzetten voor signaleren en controleren onderweg, niet voor een lange administratieve sessie. Dat onderscheid voorkomt frustratie. De kracht van mobiel gebruik is directheid; de zwakte is dat een klein scherm minder geschikt is voor uitgebreid onderzoek.
Let op de afhankelijkheid van je zakelijke omgeving
Omdat de app specifiek rond Rabobank en Smart Pay is gebouwd, is hij niet de meest logische keuze voor iemand die verschillende banken of betaalplatforms in één onafhankelijk overzicht wil samenbrengen. In dat geval kan een neutrale financiële oplossing beter passen. Je levert dan mogelijk wat directe aansluiting in, maar krijgt een breder beeld over meerdere bronnen.
Voor een ondernemer die juist volledig binnen de Rabobank-omgeving werkt, is die focus geen probleem. Dan voelt de beperking eerder als duidelijkheid. De juiste keuze hangt dus af van je betaalstructuur, niet alleen van de vraag of de app prettig werkt.
Beveiliging blijft onderdeel van je eigen verantwoordelijkheid
Financiële gegevens horen niet achteloos op een gedeeld toestel thuis. Gebruik Rabo Smart Pay op een apparaat dat je beheert, houd je toegang privé en neem meldingen serieus. Ik zou ook voorkomen dat medewerkers elkaars persoonlijke aanmeldgegevens gebruiken. Een duidelijke gebruikersafspraak is minstens zo belangrijk als de app zelf.
Dit klinkt misschien vanzelfsprekend, maar juist een app die je snel tussendoor opent, kan leiden tot slordigheid. Gemak is alleen een voordeel wanneer je weet wie toegang heeft en welke controle na het bekijken van een afwijking volgt.
Mijn oordeel na een vaste gebruiksroutine
Rabo Smart Pay krijgt in de winkel een gemiddelde waardering van 4,3 uit ruim driehonderd beoordelingen, met tientallen geschreven reviews en meer dan 50K+ installaties. Ik zie die belangstelling vooral als logisch voor een gespecialiseerde zakelijke app: de doelgroep is kleiner dan bij een algemene bankapp, maar gebruikers hebben een duidelijke reden om het overzicht te openen.
Mijn eigen oordeel is dat de app het beste werkt wanneer je hem klein houdt in je proces. Open hem op een vast moment, controleer transacties en afstortingen in dezelfde volgorde, leg afwijkingen vast en laat de verdere administratie in het daarvoor bestemde systeem plaatsvinden. Wie dat patroon volgt, haalt meer uit de app dan iemand die alleen af en toe naar een saldo kijkt.
Ik zou hem aanraden aan ondernemers die met Rabobank en Smart Pay werken en behoefte hebben aan een direct mobiel overzicht van zakelijke betaalactiviteit. Vooral bij dagelijkse afsluitingen, overdrachten tussen medewerkers en het snel terugzoeken van een afwijking kan hij praktisch zijn. De gratis beschikbaarheid verlaagt de drempel om hem uit te proberen, al blijft de echte waarde afhankelijk van hoe goed hij aansluit op jouw bestaande administratie.
Ik zou hem minder snel aanraden aan particuliere gebruikers, bedrijven die meerdere banken in één scherm willen combineren of organisaties die een volledig boekhoudpakket verwachten. Daar zijn respectievelijk een gewone bankapp, een onafhankelijke financiële oplossing of uitgebreidere administratiesoftware waarschijnlijk geschikter.
Mijn belangrijkste conclusie: gebruik Rabo Smart Pay als een vast controle-instrument, niet als je hele administratie. In die rol is de app helder en doelgericht. Hij bespaart vooral tijd doordat je sneller ziet waar je aandacht nodig is, terwijl je voor verwerking, rapportage en bredere financiële planning beter je bestaande zakelijke hulpmiddelen blijft gebruiken.
Rabo Smart Pay Veelgestelde vragen
Kan ik Rabo Smart Pay ook gebruiken zonder betaalautomaat?
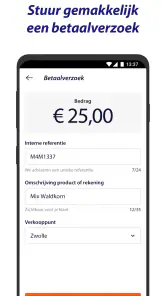
Dat hangt af van de betaaloplossingen die je voor je bedrijf kiest. Rabo Smart Pay is bedoeld om zakelijke betalingen en transactieoverzichten te beheren; ondernemers kunnen daarbij verschillende soorten betaaloplossingen gebruiken, waaronder online betalingen of betaalverzoeken. Controleer vooraf of de oplossing die je nodig hebt beschikbaar is voor jouw bedrijf en overeenkomst.
Op welke apparaten en besturingssystemen werkt Rabo Smart Pay?
Rabo Smart Pay is een financiële app van Rabobank. De huidige versie is 3.0.2 en de app vereist minimaal Android 6.0. Controleer vóór het downloaden of je toestel aan die systeemvereiste voldoet en voldoende ruimte heeft. Zo voorkom je dat je de app installeert op een apparaat waarop deze niet goed kan werken.
Kan ik Rabo Smart Pay gebruiken als ik geen ondernemer ben?
Rabo Smart Pay is gericht op ondernemers en organisaties die betalingen willen ontvangen en beheren. De dienst is niet bedoeld als algemene betaalapp voor dagelijks persoonlijk gebruik. Om ermee aan de slag te gaan, heb je doorgaans een zakelijke overeenkomst en passende Rabobank-diensten nodig. Particulieren kunnen de app meestal niet zelfstandig gebruiken zonder die zakelijke relatie.
Wat is Rabo Smart Pay precies en voor wie is de app bedoeld?
Rabo Smart Pay is een betaaloplossing van Rabobank voor ondernemers die betalingen willen ontvangen en beheren. De dienst is vooral gericht op bedrijven, winkels, horeca en andere organisaties die bijvoorbeeld pinbetalingen, online betalingen of betaalverzoeken gebruiken. Particulieren kunnen de app doorgaans niet zelfstandig gebruiken zonder zakelijke overeenkomst en passende Rabobank-diensten.
Welke betaalmogelijkheden ondersteunt Rabo Smart Pay?
De beschikbare betaalmogelijkheden hangen af van de overeenkomst en de gekozen betaaloplossingen. Denk aan kaartbetalingen via een betaalautomaat, online betaalmethoden en betaalverzoeken. In het dashboard kunnen ondernemers transacties en resultaten volgen. Controleer vóór installatie of jouw bedrijfstype, betaalautomaat en gewenste methode worden ondersteund, omdat functies per abonnement, sector en technische configuratie kunnen verschillen.
Voordelen
- Ondersteunt meerdere betaalmethoden en betaalproviders vanuit één platform.
- Inzichtelijke rapportages helpen bij het volgen van omzet en betaalprestaties.
- Geschikt voor zowel fysieke winkels als webshops.
- Transacties en instellingen zijn centraal te beheren.
- Kan meegroeien met kleine ondernemingen en grotere organisaties.
Nadelen
- Voor volledig gebruik is een zakelijke Rabobankrelatie meestal noodzakelijk.
- De beschikbare functies hangen af van je contract en gekozen betaaloplossingen.
- Instellen van koppelingen kan technische kennis of hulp van een ontwikkelaar vereisen.
- Kosten en tarieven zijn niet voor elke ondernemer direct overzichtelijk.
- De app is minder relevant voor particulieren zonder zakelijke betaalbehoefte.
- Categorie
- Financiën
- Versie
- 3.0.2