Mijn huishoudboek Pro
- 32.00
- 4,8
- Installaties
- 50.00K
- Prijs
- Free
Schermafbeeldingen
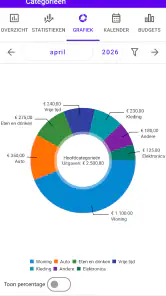
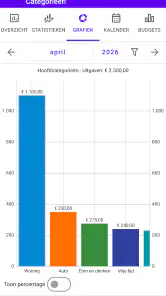
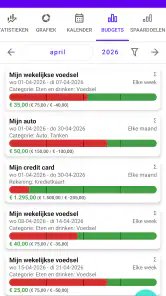
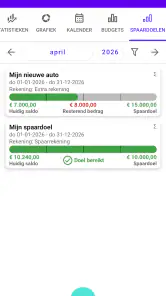
Analyse door Reviewed
Een huishoudboekje klinkt eenvoudig: inkomsten en uitgaven noteren, categorieën bekijken en proberen aan het einde van de maand niet voor verrassingen te staan. In de praktijk zit het verschil vooral in hoe makkelijk je dat volhoudt. Ik heb Mijn huishoudboek Pro bekeken als financiële app voor Android en merkte vooral dat de ervaring draait om overzicht zonder onnodige drukte. De app komt van OneTwoApps, is gratis te installeren en heeft een gemiddelde beoordeling van 4,8 op basis van ongeveer 2,3 duizend beoordelingen. Dat past bij mijn indruk: dit is geen bankomgeving vol ingewikkelde schermen, maar een persoonlijk huishoudboek dat je helpt om zelf grip te houden.
De insteek is duidelijk privacybewust. Dat betekent niet dat ik de app zou behandelen als een vervanging voor je bankapp of boekhoudpakket. Je voert je financiële informatie juist in vanuit je eigen administratie, waarna je die gegevens gebruikt om patronen te herkennen. Voor iemand die geregeld denkt “waar is mijn geld deze maand gebleven?”, is dat een nuttiger uitgangspunt dan een lange lijst met geavanceerde financiële functies.
Een huishoudboek dat vooral sterk is wanneer je het consequent gebruikt
De eerste indruk: rustig overzicht in plaats van financiële drukte
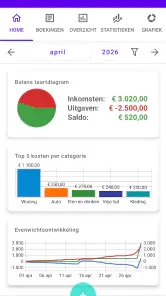
Bij het openen van een huishoudboek wil ik snel begrijpen waar ik ben. Een goede app moet niet eerst aanvoelen als een cursus boekhouden. Mijn huishoudboek Pro kiest naar mijn ervaring voor een directe aanpak: inkomsten en uitgaven staan centraal, zodat je niet wordt afgeleid door functies die je misschien nooit gebruikt. Dat maakt de app geschikt voor dagelijks gebruik, maar ook voor een korte controle aan het einde van de week.
De beste manier om ermee te beginnen is niet door meteen je hele financiële geschiedenis over te zetten. Ik zou eerst een paar vaste uitgaven invoeren, zoals huur, energie, abonnementen en boodschappen, en daarna enkele inkomsten toevoegen. Zo zie je snel of de indeling bij je eigen leven past. Wie begint met maanden aan losse bonnetjes, kan juist afhaken voordat het overzicht waarde oplevert.
De app valt onder financiën en heeft een leeftijdsclassificatie van PEGI 3. Dat zegt vooral dat de bediening niet op een volwassen of risicovolle manier wordt gepresenteerd; het zegt natuurlijk niets over de vraag of je financiële administratie zorgvuldig genoeg is. Die verantwoordelijkheid blijft bij jou. Een huishoudboek kan een foutieve invoer netjes tonen, dus controleer bedragen voordat je conclusies trekt.
Wat je onderweg merkt aan verbinding en bereikbaarheid
Omdat financiële administratie vaak op onverwachte momenten gebeurt, speelt de mobiele context een grote rol. Ik denk bijvoorbeeld aan het moment waarop je na het afrekenen in de supermarkt nog snel de uitgave wilt vastleggen, of wanneer je in de trein je maandbudget bekijkt. Op zulke momenten telt niet alleen de hoeveelheid functies, maar vooral hoe snel je bij de juiste handeling komt.
Mijn advies is om de app op je telefoon te gebruiken als een snelle invoerplek, niet als een taak die je tot het einde van de maand uitstelt. Uitstel maakt kleine uitgaven onzichtbaar en zorgt ervoor dat je later moet gokken. Een korte invoer direct na een aankoop is minder belastend dan een lange avondsessie waarin je probeert te reconstrueren wat er allemaal is gebeurd.
Meer van onze redactie
Ludo Club getest: leuk voor een snel potje, minder voor strategen
Candy Crush Saga en de lokroep van nog één poging
InShot maakt videomontage snel, maar niet altijd overzichtelijk
Telegram bouwt gemeenschappen, maar geen vertrouwen
Waarom Plants vs. Zombies™ een Strategisch Meesterwerk is
Waarom Microsoft Authenticator De Beste Keuze Is Voor Zakelijke Beveiliging
De ervaring rond verbinding moet je wel nuchter bekijken. Ik zou niet aannemen dat iedere functie zonder netwerk werkt, omdat dat niet iets is waarop je je financiële planning blind moet baseren. Als je op een plek met slecht bereik zit, is het verstandig om de bon te bewaren of het bedrag tijdelijk op een veilige, niet-openbare manier te noteren en het later in te voeren. Dat is geen elegante extra stap, maar wel een betere gewoonte dan een transactie vergeten.
Ook bij het bekijken van je overzicht is een stabiele verbinding prettig wanneer de app gegevens moet laden of synchroniseren. Ik zou daarom belangrijke maandbeslissingen niet laten afhangen van één snel moment op een perron of in een winkelkelder. Gebruik de app onderweg voor kleine handelingen en neem voor je volledige controle een rustig moment met betrouwbare toegang tot de app.
Een realistisch dagelijks scenario
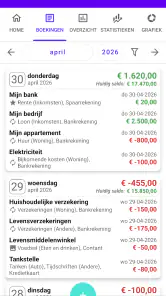
Stel dat je op maandag je salaris ontvangt, op dinsdag boodschappen doet en op woensdag een onverwachte rekening betaalt. In plaats van alleen naar je banksaldo te kijken, leg je de drie gebeurtenissen afzonderlijk vast. Aan het einde van de week zie je dan niet alleen hoeveel geld er nog over is, maar ook welke soorten uitgaven je ruimte innemen. Dat verschil is belangrijk: een banksaldo vertelt wat er staat, terwijl een huishoudboek je helpt begrijpen waarom het bedrag veranderd is.
Op vrijdag zou ik niet alleen naar het totaal kijken. Ik zou vooral zoeken naar kleine terugkerende uitgaven die afzonderlijk onschuldig lijken. Een losse koffie, bezorgkosten of een digitaal abonnement kan in een maandbeeld relevanter worden dan je op het moment zelf voelt. De waarde van Mijn huishoudboek Pro zit dan niet in een spectaculaire voorspelling, maar in het zichtbaar maken van je eigen gedrag.
Voor gezinnen werkt die aanpak alleen goed als iedereen dezelfde afspraken volgt. Spreek bijvoorbeeld af of gezamenlijke boodschappen onder één categorie vallen en wie contante betalingen invoert. Zonder zo’n eenvoudige werkwijze ontstaat er een onvolledig overzicht, en dan lijkt de app minder betrouwbaar terwijl het probleem eigenlijk in de invoer zit.
Handige werkwijzen die je administratie beter maken
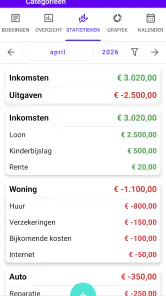
Een eerste praktische tip is om categorieën niet te fijn te maken. Als je voor ieder type winkel een aparte categorie gebruikt, krijg je misschien veel detail maar weinig inzicht. Ik zou beginnen met brede groepen en pas later verfijnen wanneer je merkt dat een bepaalde uitgavensoort echt aandacht verdient. Zo blijft de administratie snel genoeg om vol te houden.
Een tweede nuttige werkwijze is om vaste lasten eerst te registreren. Daardoor zie je welk deel van je inkomen al een bestemming heeft voordat variabele uitgaven worden toegevoegd. Dat voorkomt dat je boodschappenbudget te ruim lijkt omdat huur, verzekeringen of andere verplichtingen nog niet zijn verwerkt.
Een derde inzicht gaat over correcties. Als je een bedrag verkeerd invoert, corrigeer dan de oorspronkelijke transactie in plaats van een tweede tegengestelde boeking te maken. Twee losse regels kunnen je overzicht vertroebelen en maken het later moeilijker om te begrijpen wat er werkelijk is gebeurd. Een nette administratie is niet per se uitgebreider; ze is vooral logisch opgebouwd.
Voor contant geld is discipline extra belangrijk. Een opname bij de geldautomaat is niet hetzelfde als een uitgave aan boodschappen of vervoer. Als je alleen de opname registreert, weet je later nog steeds niet waar het geld naartoe ging. Ik zou contante aankopen daarom zo snel mogelijk afzonderlijk verwerken, zeker wanneer je juist wilt ontdekken waar kleine bedragen verdwijnen.
Wanneer de app beter past dan een spreadsheet
Een spreadsheet blijft aantrekkelijk voor mensen die volledige vrijheid willen. Je kunt daar eigen formules, tabbladen en ingewikkelde budgetmodellen bouwen. Maar die vrijheid heeft een prijs: je moet zelf zorgen voor een duidelijke structuur, foutloze formules en een prettige mobiele weergave. Voor iemand die vooral transacties wil vastleggen en overzicht wil houden, is een gespecialiseerde huishoudboek-app minder omslachtig.
Een gewone notitie-app is nog sneller om mee te beginnen, maar verliest zijn voordeel zodra je meerdere weken wilt vergelijken. Losse regels met bedragen geven weinig houvast als je geen vaste categorieën of consistente werkwijze gebruikt. Mijn huishoudboek Pro voelt daardoor geschikter voor mensen die net iets meer structuur nodig hebben dan een notitie, zonder meteen een volledige financiële planning op te zetten.
Vergeleken met een bankapp heeft deze app een andere rol. Een bankapp toont doorgaans wat er op een rekening gebeurt; een huishoudboek helpt je om ook contant geld, geplande uitgaven of handmatige correcties in één persoonlijk overzicht te plaatsen. Ik zou de twee dus naast elkaar gebruiken, niet tegenover elkaar. De bankapp is de bron voor controle, terwijl het huishoudboek de plek is voor interpretatie en gewoontes.
Privacy als reden om bewust te werken
De privacygerichte positionering spreekt mij aan, vooral omdat financiële gegevens gevoelig zijn. Toch is privacy niet alleen een instelling die je één keer kiest. Je moet ook zelf nadenken over wat je invoert, wie toegang heeft tot je telefoon en hoe je back-ups of gedeelde apparaten gebruikt. Een app kan je administratie overzichtelijk maken, maar zorgvuldig omgaan met je toestel blijft minstens zo belangrijk.
Ik zou geen volledige omschrijvingen van gevoelige betalingen gebruiken als dat niet nodig is. Een korte, begrijpelijke omschrijving is vaak voldoende om later te weten wat een bedrag betekent. Dat maakt je administratie praktisch zonder dat je meer persoonlijke details vastlegt dan nodig. Controleer daarnaast regelmatig of je invoer nog klopt, vooral wanneer je de app gebruikt voor gezamenlijke financiën.
De privacy-insteek maakt de app interessant voor mensen die liever zelf bepalen hoe hun administratie wordt opgebouwd. Wie juist automatische koppelingen met meerdere bankrekeningen verwacht, moet eerst nagaan of die werkwijze bij zijn behoefte past. Een handmatig huishoudboek geeft meer bewuste controle, maar vraagt ook meer inzet. Dat is geen klein verschil: je ruilt gemak van automatisering in voor een administratie die je zelf actief beheert.
Wat er gebeurt als de verbinding of je routine hapert
Elke financiële app wordt kwetsbaar wanneer je gewoonte niet stabiel is. Een onderbroken verbinding kan ervoor zorgen dat je een invoer uitstelt; een drukke week kan hetzelfde effect hebben. Daarom zou ik een vast herstelmoment kiezen, bijvoorbeeld één keer per week. Kijk dan naar je bankmutaties, bonnetjes en contante uitgaven en werk alleen de ontbrekende regels bij.
Doe dat herstel niet door lukraak bedragen toe te voegen. Markeer eerst welke transacties zeker zijn, welke je moet controleren en welke je niet meer precies kunt reconstrueren. Bij twijfel is een korte notitie over de onzekerheid beter dan een verzonnen nauwkeurigheid. Een huishoudboek is pas nuttig wanneer je begrijpt hoe betrouwbaar de ingevoerde gegevens zijn.
Als een scherm niet meteen laadt, probeer ik niet herhaaldelijk dezelfde handeling uit te voeren zonder te controleren of de eerste poging al is verwerkt. Bij financiële administratie wil je dubbele invoer vermijden. Wacht rustig, controleer het overzicht en kijk of de transactie er al staat voordat je opnieuw opslaat. Dat soort voorzichtigheid is misschien minder snel, maar voorkomt een fout die later moeilijk te vinden is.
Ook een telefoonwissel verdient aandacht. Voordat je een oud toestel wegdoet, zou ik controleren hoe je je administratie veilig kunt meenemen en of je toegang tot de app op het nieuwe toestel goed werkt. Ik zou daar geen aannames over doen. Voor iemand die jarenlang gegevens wil bewaren, is dit een belangrijk praktisch controlepunt voordat de oude telefoon wordt gewist.
Versie, kosten en verwachtingen
Mijn huishoudboek Pro is gratis te installeren. Tegelijk zijn er aankopen binnen de app van ongeveer € 4,19 tot € 20,99 wanneer de betaling via Play wordt verwerkt. Voor mij betekent dat vooral dat je vooraf moet bepalen of je de gratis ervaring voldoende vindt en welke extra waarde je eventueel nodig hebt. Kijk goed naar het scherm waarop een aankoop wordt bevestigd, zodat je niet per ongeluk betaalt voor iets dat je niet van plan was te gebruiken.
De huidige versie is 2.14.4 en de app werkt vanaf Android 6.0. Dat maakt de compatibiliteit breed voor veel Android-telefoons, al blijft de werkelijke ervaring afhankelijk van je toestel, scherm en systeeminstellingen. De app is geen iOS-reviewproduct in deze beoordeling; wie een iPhone gebruikt, moet de beschikbaarheid en functies daar afzonderlijk controleren voordat hij zijn administratie erop baseert.
Met meer dan 50 duizend installaties heeft de app een duidelijke gebruikersbasis, maar ik zou dat niet verwarren met een garantie dat iedere persoonlijke werkwijze wordt ondersteund. Het belangrijkste is of de invoer aansluit bij jouw financiële leven. Een zelfstandige met facturen, btw en zakelijke rekeningen heeft waarschijnlijk een uitgebreider boekhoudprogramma nodig. Een student, alleenstaande of gezin dat vooral huishoudelijke uitgaven wil volgen, zit dichter bij de doelgroep.
Voor wie ik deze app wel en niet zou aanraden
Ik zou Mijn huishoudboek Pro aanraden aan iemand die een eenvoudig persoonlijk overzicht zoekt en bereid is om transacties consequent vast te leggen. De app is vooral nuttig wanneer je niet alleen wilt weten hoeveel geld je hebt, maar ook welke gewoontes dat bedrag beïnvloeden. Dat geldt voor mensen die willen besparen, grip willen krijgen na een verhuizing of hun vaste lasten overzichtelijker willen maken.
Ook voor iemand die privacy belangrijk vindt, is de insteek aantrekkelijk. Je kunt bewuster omgaan met wat je registreert en hoeft je administratie niet automatisch te laten samenvallen met alle bankactiviteit. Dat vraagt wel dat je nauwkeurig werkt. Wie geen zin heeft in handmatige invoer, zal de app waarschijnlijk na een korte periode minder vaak openen.
Ik zou de app minder snel kiezen voor een huishouden met zeer complexe financiën, uitgebreide rapportages of meerdere zakelijke administraties. Daarvoor is een spreadsheet met specialistische kennis of boekhoudsoftware waarschijnlijk beter. Ook voor iemand die uitsluitend automatische bankkoppelingen wil, is dit niet vanzelfsprekend de meest passende route. De kracht ligt juist in het zelf opbouwen van een begrijpelijk overzicht.
Mijn eindoordeel over de verbonden gebruikservaring
Mijn huishoudboek Pro overtuigt mij niet doordat het financiële administratie volledig uit handen neemt, maar doordat het de drempel verlaagt om er zelf mee te beginnen. De combinatie van een gratis basis, een rustige financiële insteek en aandacht voor privacy maakt de app geschikt voor dagelijkse controle. De hoge gemiddelde beoordeling en de brede aanwezigheid in de Android-winkel ondersteunen het beeld dat veel gebruikers de aanpak waarderen, al blijft persoonlijke discipline doorslaggevend.
De verbinding is daarbij geen detail. Onderweg wil je snel kunnen invoeren, maar bij slecht bereik moet je een plan hebben om niets te vergeten. Ik zou de app daarom gebruiken als onderdeel van een vaste routine: direct registreren wanneer dat lukt, later controleren wanneer je rustig zit, en nooit aannemen dat een onvolledig overzicht vanzelf betrouwbaar wordt.
Mijn belangrijkste advies is om klein te beginnen, vaste lasten eerst te verwerken en wekelijks een herstelmoment te plannen. Dan ontdek je binnen korte tijd of handmatige administratie bij je past. Voor mij is dat de kern van deze app: niet meer financiële informatie, maar een duidelijker beeld van je eigen keuzes. Als je dat doel zoekt en geen volledige boekhoudsuite nodig hebt, is dit een praktische keuze om serieus te proberen.
Wie vooral automatische synchronisatie, zakelijke rapportage of een volledig offline gegarandeerde workflow verwacht, doet er goed aan eerst een andere categorie apps te bekijken. Voor persoonlijk huishoudelijk overzicht, met bewuste invoer en aandacht voor privacy, vind ik Mijn huishoudboek Pro echter een nuchtere en bruikbare optie.
Mijn huishoudboek Pro Veelgestelde vragen
Welke versie van Android heb ik nodig om Mijn huishoudboek Pro te installeren?
Mijn huishoudboek Pro is bedoeld voor Android-apparaten met Android 6.0 of hoger. Controleer de Android-versie via de instellingen van je telefoon of tablet voordat je de app downloadt. Houd er ook rekening mee dat de beschikbare functies kunnen verschillen per appversie. De app valt in de categorie Financiën en is ontwikkeld door OneTwoApps.
Wat is Mijn huishoudboek Pro en waarvoor kan ik de app gebruiken?
Mijn huishoudboek Pro is een app voor het overzichtelijk beheren van je persoonlijke financiën. Je kunt inkomsten en uitgaven registreren, categorieën gebruiken en je budget beter opvolgen. Tijdens het testen viel vooral op dat de app geschikt is voor gebruikers die hun dagelijkse geldstromen handmatig willen bijhouden zonder een ingewikkeld boekhoudprogramma te gebruiken.
Is Mijn huishoudboek Pro geschikt voor gezamenlijk huishoudelijk gebruik?
Ja, de app kan handig zijn voor een huishouden waarin meerdere soorten inkomsten en uitgaven moeten worden bijgehouden. Je kunt bijvoorbeeld vaste lasten, boodschappen, vervoer en abonnementen afzonderlijk registreren. Controleer wel vooraf hoe synchronisatie, meerdere gebruikers of gedeelde toegang precies zijn geregeld, want deze mogelijkheden kunnen afhankelijk zijn van de versie en het gebruikte apparaat.
Moet ik alle inkomsten en uitgaven handmatig invoeren?
In de basis is Mijn huishoudboek Pro gericht op het handmatig registreren van financiële transacties. Dat geeft je veel controle en kan helpen om bewuster met geld om te gaan, maar het vraagt ook discipline. Wie automatische bankkoppelingen verwacht, moet de actuele appbeschrijving controleren. Niet elke versie ondersteunt directe import of synchronisatie met een bankrekening.
Is Mijn huishoudboek Pro veilig voor het bewaren van financiële gegevens?
Omdat je financiële informatie in de app kunt opslaan, is het verstandig om aandacht te besteden aan privacy en beveiliging. Gebruik een vergrendeld apparaat en controleer of de app een pincode, biometrische beveiliging of back-up ondersteunt. Lees vóór installatie ook het privacybeleid en de toestemmingen in de App Store of Google Play, vooral wanneer je gevoelige gegevens invoert.
Voordelen
- Overzichtelijke registratie van inkomsten en uitgaven.
- Handige categorieën maken budgetteren eenvoudig.
- Geeft meer inzicht in je financiële gewoonten.
- Werkt praktisch voor een persoonlijk huishoudbudget.
- Pro-versie biedt een rustige
- advertentievrije ervaring.
Nadelen
- Gegevens invoeren kan tijdrovend zijn bij veel transacties.
- Minder geschikt voor gezamenlijke budgetten met meerdere gebruikers.
- Geen directe koppeling met iedere Nederlandse bank beschikbaar.
- Voor sommige functies is een eenmalige aankoop nodig.
- De interface kan voor nieuwe gebruikers even wennen zijn.
- Categorie
- Financiën
- Versie
- 2.14.4