Brand New Day
- 150.00
- 4,6
- Installaties
- 50.00K
- Prijs
- Free
Schermafbeeldingen
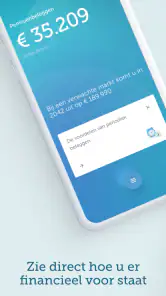
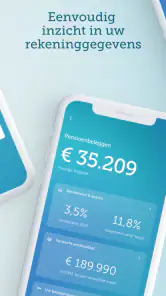
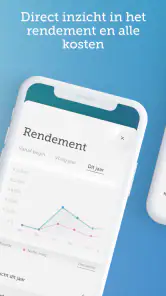
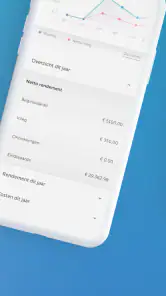
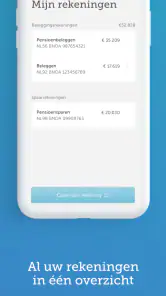
Analyse door Reviewed
Voor wie op een rustige manier geld voor later wil regelen, voelt Brand New Day minder als een app die je voortdurend moet openen en meer als een digitale ingang naar een financiële rekening. Ik heb de toepassing bekeken vanuit een herkenbare situatie: je hebt een inkomen, je dagelijkse bankzaken lopen al ergens anders, maar je wilt daarnaast doelgericht iets opbouwen voor de toekomst. Juist bij zo’n gebruikssituatie is de opzet interessant, omdat de app niet probeert je gewone betaalrekening te vervangen.
De toepassing valt onder financiën en wordt ontwikkeld door Brand New Day Bank. In de winkel staat een gemiddelde waardering van 4,6 op basis van ongeveer 1,3 duizend beoordelingen. Dat geeft een redelijk beeld van positieve gebruikerservaringen, al zegt zo’n gemiddelde natuurlijk niet of de werkwijze bij jouw financiële situatie past. De app is gratis, geschikt voor PEGI 3 en heeft meer dan 50 duizend installaties. Mijn indruk: dit is vooral een hulpmiddel voor mensen die hun langetermijngeld overzichtelijk willen benaderen, niet voor iemand die dagelijks wil handelen of voortdurend marktinformatie zoekt.
Van voornemen naar een concrete financiële routine
De beginsituatie: weten dat je iets moet regelen
De lastigste stap bij geld voor later is vaak niet het openen van een rekening, maar het omzetten van een vaag voornemen in een vaste gewoonte. “Ik wil later meer financiële ruimte” is nog geen plan. Een app kan dat voornemen wel tastbaarder maken, maar neemt de persoonlijke keuzes niet van je over. Je moet zelf bepalen welk doel je hebt, hoeveel ruimte er in je budget zit en hoeveel onzekerheid je acceptabel vindt.
Daarom zou ik Brand New Day niet installeren met de verwachting dat de app je volledige financiële planning automatisch uitvoert. De waarde zit eerder in de combinatie van toegang, controle en herhaling. Je gebruikt de app om je relatie met Brand New Day Bank te onderhouden en om op een geschikt moment te controleren hoe je ervoor staat. Dat is een andere rol dan die van een traditionele bankapp, waarin je vooral betalingen, incasso’s en dagelijkse uitgaven afhandelt.
Een realistisch voorbeeld is iemand die aan het einde van de maand een vast bedrag overhoudt, maar dat geld steeds op de betaalrekening laat staan. In plaats van alleen te vertrouwen op discipline, kan die persoon een apart langetermijndoel centraal stellen en de app gebruiken als herinnering aan die keuze. De toepassing maakt het financiële doel niet automatisch haalbaar, maar kan wel helpen om het minder abstract te maken.
Mijn eerste advies is dan ook eenvoudig: bepaal vóór je begint waarvoor het geld bedoeld is. Denk aan een aanvulling op later inkomen, een langere horizon of een andere toekomstgerichte reserve. Als je het bedrag mogelijk binnenkort nodig hebt, is een langetermijnoplossing meestal minder logisch dan een gewone spaarrekening. De app is niet de juiste plek om een noodbuffer te verwarren met geld dat je bewust voor later opzijzet.
De eerste handeling: toegang krijgen zonder je dagelijkse bank te vervangen
De app voelt in mijn beoordeling als een aanvulling op je bestaande financiële omgeving. Dat is praktisch voor mensen die hun betaalrekening bij een andere bank hebben. Je hoeft je dagelijkse betalingen niet te verplaatsen om Brand New Day voor een ander doel te gebruiken. Tegelijk betekent die scheiding dat je zelf meer overzicht moet bewaren: je totale financiële beeld staat niet vanzelf in één scherm.
Meer van onze redactie
Ludo Club getest: leuk voor een snel potje, minder voor strategen
Candy Crush Saga en de lokroep van nog één poging
InShot maakt videomontage snel, maar niet altijd overzichtelijk
Telegram bouwt gemeenschappen, maar geen vertrouwen
Waarom Plants vs. Zombies™ een Strategisch Meesterwerk is
Waarom Microsoft Authenticator De Beste Keuze Is Voor Zakelijke Beveiliging
Dat is een belangrijk verschil met een alles-in-één-bankapp. Bij een gewone bankapp zie je vaak direct je inkomen, vaste lasten en actuele saldo van dezelfde rekening. Bij Brand New Day kijk je juist naar een specifiek deel van je financiële leven. Dat kan rust geven wanneer je langetermijngeld bewust apart wilt houden, maar het vraagt ook om een eigen routine. Wie graag al zijn rekeningen, budgetten en uitgaven in één overzicht analyseert, zal waarschijnlijk aanvullende hulpmiddelen nodig hebben.
Bij het aanmelden of openen van de app zou ik rustig werken en iedere stap controleren. Financiële toepassingen zijn geen plek om snel door schermen heen te tikken. Controleer of je met het juiste account werkt, lees bevestigingen zorgvuldig en noteer voor jezelf welk doel je aan de rekening koppelt. Dat klinkt misschien overdreven, maar het voorkomt dat een rekening later een naamloos potje wordt waar je niet meer bewust naar omkijkt.
De huidige versie is 1.34.0 en de app vraagt minimaal Android 9. Voor veel Android-gebruikers zal dat geen praktisch obstakel zijn, maar het is wel iets om vooraf te controleren wanneer je een ouder toestel gebruikt. Op iOS of een ander platform zou ik eerst de juiste winkelpagina bekijken voordat ik mijn workflow plan; de Android-gegevens zeggen vooral iets over deze versie en de Android-vereisten.
De stap-voor-stapworkflow: van saldo bekijken naar bewust handelen
Mijn aanbevolen werkwijze begint niet met dagelijks openen. Open de app op een moment waarop je aandacht hebt, bijvoorbeeld wanneer je je maandelijkse geldzaken doet. Kijk eerst naar het doel van de rekening en daarna pas naar bedragen of ontwikkelingen. Die volgorde is nuttig: je voorkomt dat één momentopname meteen je hele beslissing bepaalt.
Daarna zou ik drie vragen langsgaan. Is dit nog steeds geld dat ik voor later wil gebruiken? Past mijn huidige bijdrage bij mijn inkomen en vaste lasten? En kan ik een daling of tegenvallende ontwikkeling verdragen zonder impulsief alles om te gooien? Vooral die derde vraag is belangrijk wanneer je geld niet simpelweg op een vaste spaarrekening staat. Een langetermijnkeuze vraagt ruimte voor schommelingen en geduld.
Een concrete gewoonte die ik sterk vind, is om de app te koppelen aan een bestaande maandroutine in plaats van aan een emotioneel moment. Bekijk de rekening bijvoorbeeld nadat je je vaste lasten hebt gecontroleerd, maar vóór je extra uitgaven plant. Zo wordt de app onderdeel van een financieel proces: inkomen komt binnen, verplichtingen worden betaald, je langetermijndoel krijgt aandacht en pas daarna beslis je wat er vrij besteedbaar is.
De app is daarmee vooral nuttig als controlepunt. Ik zou niet iedere kleine verandering interpreteren als een reden om direct actie te ondernemen. Voor langetermijngeld is een vaste evaluatie veel verstandiger dan voortdurend reageren op wat je op één dag ziet. De toepassing kan de informatie bereikbaar maken, maar de kwaliteit van je beslissing hangt af van de regels die je vooraf voor jezelf opstelt.
Een tweede praktische tip is om wijzigingen niet te combineren met andere grote financiële beslissingen. Wanneer je tegelijk een verhuizing, baanwissel of grote aankoop regelt, is het moeilijker om helder te beoordelen hoeveel je werkelijk kunt missen. Houd het proces klein: eerst je persoonlijke situatie opnieuw bekijken, daarna pas beslissen of je iets wilt aanpassen. Dat verkleint de kans dat je toekomstgeld gebruikt om een tijdelijk probleem op te lossen.
De overdrachten: waar de app ophoudt en jij het overneemt
De belangrijkste overdracht vindt plaats tussen de app en je eigen financiële administratie. Brand New Day laat je naar je relatie met deze aanbieder kijken, maar je dagelijkse bankrekening, belastingdocumenten, werkgeversregelingen en andere financiële doelen kunnen elders staan. Wie alleen naar één app kijkt, kan daardoor een te beperkt beeld krijgen van de eigen situatie.
Ik zou daarom na ieder belangrijk besluit kort vastleggen wat je hebt gekozen en waarom. Dat hoeft geen ingewikkeld spreadsheet te zijn. Een eenvoudige notitie met je doel, je geplande evaluatiemoment en de reden voor een eventuele wijziging is al waardevol. Zo voorkom je dat je maanden later alleen een bedrag ziet en niet meer weet welke gedachte erachter zat.
Er is ook een overdracht tussen informatie en actie. Een overzicht bekijken is niet hetzelfde als een beslissing nemen. Als je een bedrag wilt aanpassen, verplaatsen of anders wilt instellen, neem dan de tijd om de gevolgen te begrijpen. De app kan de handeling bereikbaar maken, maar jouw verantwoordelijkheid blijft bestaan. Dat is precies waarom ik de toepassing geschikter vind voor bedachtzame gebruikers dan voor mensen die gemak verwarren met volledig financieel advies.
Voor stellen of gezinnen kan dit extra aandacht vragen. Wanneer twee mensen samen plannen maken, moet duidelijk zijn wie de app controleert, welke rekening bij welk doel hoort en hoe wijzigingen worden besproken. De toepassing kan een persoonlijk account overzichtelijk maken, maar gezamenlijke financiële afspraken ontstaan niet automatisch uit een interface. Een gedeelde maandelijkse bespreking blijft nuttig, zeker wanneer de toekomstplannen veranderen.
Ook bij een nieuwe telefoon of een gewijzigde financiële situatie is een overdrachtsmoment belangrijk. Zorg dat je weet hoe je opnieuw toegang krijgt en controleer na een verandering of je nog naar de juiste omgeving kijkt. Ik vind dat soort praktische voorbereiding minder aantrekkelijk dan het bekijken van een saldo, maar juist daar zit vaak de echte betrouwbaarheid van een financiële routine.
Het resultaat: meer afstand tot impulsieve keuzes
Het beste resultaat van Brand New Day is naar mijn mening niet dat je vaker op je telefoon zit. Het is juist dat je langetermijngeld een eigen plek krijgt. Wanneer je dagelijkse betaalrekening en je toekomstdoel niet voortdurend door elkaar lopen, wordt het makkelijker om niet elke onverwachte uitgave uit hetzelfde potje te halen.
Dat werkt vooral goed voor iemand die al een redelijk stabiel budget heeft en nu structuur zoekt. De app kan dan dienen als een helder controlepunt: je weet waar je toekomstgerichte geld staat, je kunt je voortgang volgen en je houdt de dagelijkse bankzaken gescheiden. Dat is een bescheiden functie, maar wel een die in de praktijk waardevol kan zijn wanneer je anders steeds opnieuw moet beginnen.
Een minder voor de hand liggend voordeel van die scheiding is psychologisch. Geld dat niet zichtbaar tussen je boodschappen en abonnementen staat, voelt minder beschikbaar voor spontane uitgaven. Dat betekent niet dat het onaantastbaar is, maar de extra mentale stap kan genoeg zijn om een impuls te onderbreken. Voor iemand die moeite heeft met “wat over is” automatisch uitgeven, is dat waarschijnlijk nuttiger dan een app vol grafieken.
De waardering van 4,6 en de omvang van ongeveer 1,3 duizend beoordelingen wijzen erop dat veel gebruikers de ervaring positief vinden. Ik zou dat zien als een geruststellend signaal, niet als bewijs dat de app voor iedereen ideaal is. Een hoge beoordeling vertelt weinig over jouw behoefte aan uitgebreide planning, directe service of een totaaloverzicht met andere banken.
De gratis prijs verlaagt de drempel om de toepassing te proberen. Toch moet je gratis niet lezen als kosteloos in de brede betekenis. Het belangrijkste is niet wat je voor de app betaalt, maar welke financiële keuze je via de app maakt en welke voorwaarden daarbij horen. Lees daarom altijd de actuele informatie binnen je account en bij de aanbieder voordat je geld verplaatst of een structurele keuze maakt.
Waar de workflow breekt: beperkingen die je vooraf moet accepteren
De eerste beperking is dat de app geen vervanging is voor persoonlijk financieel inzicht. Als je schulden, wisselende inkomsten of een zeer krap maandbudget hebt, is het verstandiger om eerst stabiliteit te creëren. Geld voor later opbouwen klinkt aantrekkelijk, maar een dure schuld of ontbrekende buffer kan urgenter zijn. In zo’n situatie zou ik de toepassing niet als eerste financiële stap kiezen.
De tweede beperking is het verschil tussen langetermijnplanning en directe beschikbaarheid. Wie snel bij geld moet kunnen, kan beter kijken naar een oplossing die specifiek voor een noodreserve bedoeld is. Een toekomstdoel en een noodpotje hebben verschillende functies. Door ze in dezelfde mentale categorie te plaatsen, loop je het risico dat je op een onhandig moment moet wijzigen of opnemen.
Een derde punt is dat de app niet automatisch je hele financiële werkelijkheid samenbrengt. Als je gewend bent aan budgetapps die meerdere rekeningen, categorieën en uitgavenstromen combineren, kan Brand New Day beperkter aanvoelen. Dat is geen fout op zichzelf; het volgt uit de meer gerichte rol. Maar je moet wel bereid zijn om het overzicht buiten de app aan te vullen.
Ook gebruikers die dagelijks willen handelen, uitgebreide marktanalyses zoeken of voortdurend zelf keuzes willen verfijnen, zullen mogelijk meer nodig hebben. Ik zou deze toepassing niet kiezen vanwege spanning of snelle feedback. De kracht zit juist in een doel met een langere horizon. Dat vraagt een andere verwachting dan bij een handelsplatform of een app die vooral realtime informatie benadrukt.
Verder blijft financiële onzekerheid bestaan, ongeacht hoe netjes de interface werkt. Een overzicht kan duidelijk zijn terwijl de onderliggende waarde beweegt. Laat je daarom niet leiden door één gunstige of ongunstige weergave. Bepaal vooraf welke ontwikkeling voor jou aanleiding is om advies in te winnen of je plan opnieuw te bekijken, en welke schommelingen je gewoon laat bestaan.
Voor wie ik de app wel en niet zou aanraden
Ik zou Brand New Day aanraden aan iemand die een toekomstgericht financieel doel heeft, de dagelijkse bankzaken al elders regelt en behoefte heeft aan een aparte digitale toegang tot dat doel. Ook voor gebruikers die hun financiële routine eenvoudig willen houden, is de app aantrekkelijker dan een ingewikkeld systeem met veel losse functies. De gratis toegang en de lage leeftijdsdrempel maken kennismaken eenvoudig, zolang de gebruiker volwassen en zorgvuldig met de financiële keuzes omgaat.
Ik zou haar minder snel aanraden aan iemand die één totaaloverzicht van alle rekeningen verwacht. Ook wie vooral een direct opvraagbare buffer zoekt, moet eerst een product kiezen dat bij die functie past. En als je financiële beslissingen liever volledig samen met een adviseur bespreekt, zie ik de app hooguit als aanvulling op dat proces, niet als vervanging van persoonlijk advies.
Mijn eindindruk is positief, maar bewust nuchter. Brand New Day Bank biedt met deze financiële app een praktische route naar je langetermijnrelatie met de aanbieder. De toepassing blinkt niet uit doordat ze alles voor je oplost; ze werkt juist wanneer jij vooraf een doel kiest, een vaste controlefrequentie aanhoudt en de grenzen van een aparte financiële app begrijpt. De grootste winst zit in de gewoonte die je rond de app bouwt, niet in het simpelweg installeren ervan.
Voor mij is dat de juiste manier om haar te beoordelen. Gebruik haar als een rustig tussenstation tussen je maandelijkse geldzaken en je plannen voor later. Houd je noodbuffer en dagelijkse rekening apart, noteer waarom je keuzes maakt en vergelijk het overzicht altijd met je totale financiële situatie. Doe je dat, dan kan deze gratis toepassing een bruikbaar onderdeel worden van een volwassen geldroutine. Verwacht je daarentegen een complete budgetcoach, realtime handelsomgeving of universele bankapp, dan is een andere optie waarschijnlijk een betere match.
Brand New Day Veelgestelde vragen
Wat heb ik nodig om de Brand New Day-app te installeren?
De Brand New Day-app is een financiële app van Brand New Day Bank. Je kunt hem gratis downloaden en gebruiken op een apparaat met minimaal Android 9. Controleer vóór het downloaden of je telefoon aan die systeemvereiste voldoet en voldoende ruimte heeft. De app is bedoeld voor een breed publiek en heeft de PEGI 3-classificatie.
Is Brand New Day een officiële app en hoe populair is deze?
Brand New Day is de officiële app van Brand New Day Bank. De app is gericht op financiële zaken en de store-samenvatting luidt: “Uw geld voor later.” Hij heeft een gemiddelde beoordeling van 4,6 op basis van ongeveer 1,3 duizend beoordelingen, met zo’n 150 geschreven recensies. Dat geeft je een indruk van de reacties van andere gebruikers, maar hun ervaringen kunnen verschillen.
Wat is Brand New Day precies en waarvoor kan ik de app gebruiken?
Brand New Day is een Nederlandse financiële dienstverlener voor onder meer sparen, beleggen, pensioen en lijfrenteproducten. Via de app en online omgeving kun je je rekening bekijken, saldo en rendement controleren, transacties volgen en bepaalde zaken rondom je product regelen. Welke functies beschikbaar zijn, hangt af van het type rekening dat je hebt en of je al klant bent.
Kan ik via de Brand New Day-app direct een rekening openen?
In veel gevallen kun je het aanvraagproces voor een Brand New Day-product online starten, maar niet iedere rekening wordt volledig op dezelfde manier via de app geopend. Tijdens de registratie moet je persoonlijke gegevens verstrekken en kan identiteitsverificatie nodig zijn. Controleer daarom vooraf welk product je wilt afsluiten, welke voorwaarden gelden en of je aan de toelatingseisen voldoet.
Is beleggen of pensioensparen via Brand New Day zonder risico?
Nee. Beleggen brengt altijd risico met zich mee en de waarde van je beleggingen kan stijgen of dalen. Ook bij pensioen- en lijfrenteproducten kunnen resultaten afhankelijk zijn van de gekozen fondsen, looptijd en marktomstandigheden. Een historisch rendement biedt geen garantie voor de toekomst. Lees de productinformatie zorgvuldig en bepaal of het risico past bij je financiële situatie en doelstellingen.
Voordelen
- Duidelijke focus op langetermijnsparen en pensioenopbouw.
- Overzichtelijke app met inzicht in saldo en opgebouwde waarde.
- Automatisch beleggen maakt periodiek inleggen eenvoudig.
- Je kunt verschillende doelen en rekeningen naast elkaar beheren.
- Brand New Day biedt veel online informatie en uitleg over beleggen.
Nadelen
- Beleggingsresultaten zijn niet gegarandeerd en kunnen fluctueren.
- De app biedt minder mogelijkheden voor actieve beleggers.
- Geld opnemen kan minder flexibel zijn bij bepaalde producten.
- Voor sommige diensten gelden kosten die de opbrengst beïnvloeden.
- De klantenservice is vooral digitaal
- wat niet iedereen prettig vindt.
- Categorie
- Financiën
- Versie
- 1.34.0