Revolut <18
- 24.00
- 4,3
- Installaties
- 1.00M
- Prijs
- Free

Schermafbeeldingen
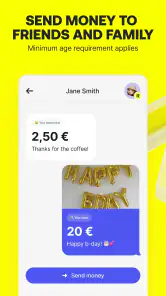
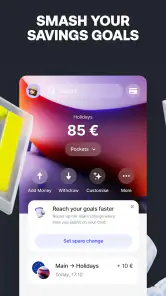
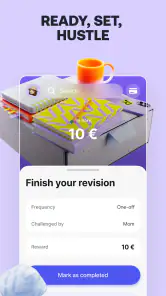
Analyse door Reviewed
Wanneer een tiener voor het eerst zelf betaalt, blijkt de lastigste stap vaak niet het tikken op een knop, maar begrijpen wie de rekening beheert en wat er gebeurt als iets niet werkt. Ik vind dat een nuttig vertrekpunt voor Revolut <18: het is bedoeld om jongeren met geld te laten oefenen, terwijl ouders betrokken kunnen blijven. De app is gratis en valt onder financiën; Revolut Ltd ontwikkelt haar. Ze is geschikt voor PEGI 3 en heeft een gemiddelde beoordeling van 4,3 uit ongeveer 26 duizend beoordelingen, met meer dan een miljoen installaties. Dat maakt haar zichtbaar populair, maar zegt op zichzelf niet of de aanpak bij jouw gezin past.
Een frisse kijk op geldbeheer
De Revolut <18 app is meer dan alleen een bankrekening voor jongeren. Het is een complete financiële tool die je helpt om je uitgaven bij te houden en te sparen voor je doelen. Wat ik persoonlijk prettig vind aan deze app, is de gebruiksvriendelijke interface. Alles is duidelijk en gemakkelijk te navigeren, wat essentieel is voor een jongere doelgroep.
Waar jongeren en ouders kunnen vastlopen
Bij een geld-app voor minderjarigen is het verstandig om vóór het downloaden samen vast te stellen wie de rekening aanmaakt, wie de kaart gebruikt en welke taken bij de ouder horen. De tiener kan de dagelijkse ervaring hebben, maar de ouder speelt eveneens een rol. Als die verdeling niet duidelijk is, kan een gewone handeling al snel verwarrend worden: de jongere verwacht zelf alles te kunnen regelen, terwijl een instelling of stap eerst aandacht van de ouder vraagt.
Ik zou de eerste keer daarom niet beginnen op weg naar school of bij de kassa. Neem thuis rustig de tijd om de app te openen, de schermen te bekijken en te bespreken waar je recente betalingen en spaardoelen terugvindt. Dat is geen ingewikkeld financieel lesprogramma; het voorkomt vooral dat een jongere pas tijdens een aankoop moet uitzoeken wat een melding betekent of waar hulp te vinden is.
Ook is het goed om vooraf af te spreken waarvoor het geld bedoeld is. Een vast bedrag voor kleine uitgaven vraagt om andere afspraken dan geld dat bedoeld is voor een groter spaardoel. De app kan het gesprek ondersteunen, maar neemt die gezinsafspraken niet over. Juist bij een eerste betaalkaart helpt het als ouder en tiener het eens zijn over wat een aankoop is, hoe je het saldo controleert en wanneer je een betaling samen bespreekt.
Functionaliteit en gebruiksgemak
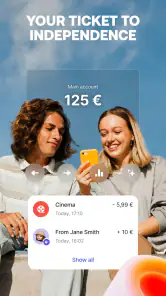
Een van de dingen die me meteen opviel, is hoe eenvoudig het is om geld over te maken naar vrienden. Je kunt eenvoudig geld overmaken met een paar tikken op je scherm. Daarnaast biedt de app ook de mogelijkheid om spaardoelen te stellen. Dit is een geweldige manier om jongeren te leren sparen en hun financiële doelen te bereiken.
Bovendien zijn er handige meldingen die je op de hoogte houden van je uitgaven, wat helpt om impulsieve aankopen te verminderen. Het is alsof je een mini-accountant in je zak hebt.
Meer van onze redactie
Ludo Club getest: leuk voor een snel potje, minder voor strategen
Candy Crush Saga en de lokroep van nog één poging
InShot maakt videomontage snel, maar niet altijd overzichtelijk
Telegram bouwt gemeenschappen, maar geen vertrouwen
Waarom Plants vs. Zombies™ een Strategisch Meesterwerk is
Waarom Microsoft Authenticator De Beste Keuze Is Voor Zakelijke Beveiliging
Een praktische manier om die functies te gebruiken, is een concreet doel kiezen in plaats van alleen te zeggen dat er gespaard moet worden. Denk aan iets waarvoor de tiener zelf geld opzij wil zetten. Spreek vervolgens af wanneer jullie samen bekijken hoe het gaat. Zo wordt een spaardoel een aanleiding om over keuzes en geduld te praten, niet alleen een getal op een scherm. Meldingen kunnen daarbij helpen, maar ik zou ze niet behandelen als een vervanging voor een gesprek: een melding laat een uitgave zien, terwijl de context bepaalt of die uitgave verstandig of gepland was.
Geld naar vrienden sturen kan handig zijn wanneer een groep bijvoorbeeld samen iets koopt en de kosten verdeelt. Ik zou daarbij wel eerst afspreken hoe de groep bedragen bijhoudt en controleren of de ontvanger klopt voordat er wordt bevestigd. Een snelle overdracht is prettig, maar juist omdat het weinig handelingen kost, is even goed kijken een nuttige gewoonte. Voor een jongere die nog niet gewend is aan digitale betalingen, is dit een kans om zorgvuldigheid te oefenen in plaats van alleen snelheid.
De app draait op Android vanaf versie 9. Op een toestel dat niet aan die eis voldoet, is het verstandig eerst te controleren of de software kan worden bijgewerkt; anders kan een installatieprobleem niets zeggen over de app zelf. De huidige versie is 5.86. Als iets er op het scherm anders uitziet dan een ouder of kind verwacht, kan een verschil in appversie meespelen. Ik vind het daarom handiger om eerst te controleren of beide gebruikers met de actuele app werken dan meteen te concluderen dat een functie verdwenen is.
Veiligheid voorop
Als het om geld gaat, is veiligheid natuurlijk een topprioriteit. Revolut neemt dit serieus en biedt sterke beveiligingsfuncties om je geld veilig te houden. Denk aan opties zoals het tijdelijk blokkeren van je kaart rechtstreeks vanuit de app als je deze kwijt bent. Dit geeft je gemoedsrust, vooral als je veel onderweg bent.
Ook ouders kunnen meegenieten van de voordelen, want zij hebben de mogelijkheid om toezicht te houden op de uitgaven van hun kinderen. Dit zorgt voor een extra laag van controle en veiligheid.
Bij een verloren kaart is het nuttig om rustig te onderscheiden wat je weet en wat je nog moet controleren. Weet de jongere zeker dat de kaart kwijt is, dan is tijdelijk blokkeren een logische eerste stap. Is de kaart waarschijnlijk alleen ergens thuis neergelegd, dan kan ouder en kind eerst samen zoeken en tegelijk bespreken welke actie in de app beschikbaar is. De belangrijke gewoonte is dat de tiener weet waar de kaartinstelling staat en niet pas tijdens een stressmoment voor het eerst moet ontdekken hoe die werkt.
Toezicht werkt naar mijn idee het best wanneer het niet voelt als voortdurend meekijken zonder uitleg. Ouders kunnen samen met hun kind afspreken welke uitgaven besproken worden en waarom. Zo blijft er ruimte om zelfstandig te oefenen, terwijl er een vangnet is voor vragen of een vergissing. Dat evenwicht is persoonlijk: een jongere die net begint kan meer begeleiding nodig hebben dan iemand die al gewend is zelf uitgaven te plannen.
Een sociaal tintje
Wat ik ook leuk vind aan de Revolut <18 is hoe het sociale elementen in het spel brengt. Je kunt bijvoorbeeld zien hoe je vrienden sparen voor hun doelen en elkaar aanmoedigen om te slagen. Dit maakt het hele proces van geldbeheer een stuk leuker en interactiever.
Het sociale aspect kan motivatie geven, maar ik zou sparen niet veranderen in een wedstrijd. Een vriend kan een ander doel, een ander budget of een andere thuissituatie hebben. Vergelijken zegt daardoor weinig over wie het beste met geld omgaat. Aanmoedigen is nuttiger wanneer het gaat om volhouden en plannen, niet om wie het snelst een doel bereikt. Ouders kunnen dat kader eenvoudig meegeven zonder het plezier uit de app te halen.
Een alledaags voorbeeld maakt de rol van de app duidelijk. Stel dat een tiener met vrienden iets wil kopen en daarnaast spaart voor een groter persoonlijk doel. Voor vertrek kan diegene het beschikbare geld bekijken; na een gedeelde aankoop kan de betaling met de groep worden afgestemd; later kan de uitgave samen met een ouder worden doorgenomen. Het spaardoel blijft zo zichtbaar naast de kleine uitgave. Dat helpt om niet alleen te vragen “kan ik dit nu betalen?”, maar ook “wil ik dit liever bewaren voor mijn doel?”
De eerste inrichting zonder haast
Voor je het dagelijkse gebruik verwacht, zou ik de app samen met de jongere installeren en rustig door de beschikbare onderdelen lopen. Controleer eerst of het toestel aan de minimale Android-eis voldoet en of de app geopend kan worden. Bespreek vervolgens welke rol de ouder houdt en laat de tiener zelf de plekken zoeken waar uitgaven, meldingen en spaardoelen staan. Het doel is niet om elke instelling uit het hoofd te leren, maar om te weten waar je moet kijken wanneer er een vraag opkomt.
Een nuttige test is om een eenvoudige routine af te spreken: na een aankoop de melding bekijken, nagaan of de uitgave herkenbaar is en zo nodig samen bespreken wat er is gebeurd. Daarmee voorkom je dat meldingen zich opstapelen en achteraf onduidelijk worden. Voor een kind dat al zelfstandig met een telefoon omgaat, kan die routine snel vertrouwd raken; voor een jongere die nog weinig ervaring met betalen heeft, is het beter om de eerste weken vaker samen te kijken.
Als de installatie of toegang hapert, begin dan bij de basis: controleer de Android-versie, kijk of de app bijgewerkt kan worden en probeer het later opnieuw als de verbinding tijdelijk onbetrouwbaar lijkt. Sluit de app desnoods af en open haar opnieuw. Houd daarbij onderscheid tussen een technisch probleem en een vraag over toegang of ouderlijk toezicht. Als een stap om een ouder vraagt, is dat niet automatisch een storing; bespreek samen wie die stap hoort af te handelen.
Bij een betaling die niet loopt zoals verwacht, is het verleidelijk om meteen opnieuw te proberen. Ik zou eerst de melding en de transactiegeschiedenis bekijken, zodat je niet onnodig dezelfde handeling herhaalt. Controleer ook of de kaart niet bewust of per ongeluk tijdelijk is geblokkeerd. Als de situatie daarna nog onduidelijk is, noteer dan wat er gebeurde en vraag de ouder mee te kijken. Dat levert doorgaans een beter vertrekpunt op dan lukraak instellingen veranderen.
Wat de app wel en niet oplost
Revolut <18 kan helpen om uitgaven zichtbaar te maken, maar het maakt een jongere niet vanzelf financieel vaardig. Een melding vertelt dat er iets is uitgegeven; ze legt niet uit of de aankoop nodig was, of het bedrag bij een afspraak past en wat er van het spaardoel overblijft. Die vragen blijven aan ouder en kind. Voor gezinnen die juist samen over geld willen praten, is dat geen tekortkoming maar een reden om de app als hulpmiddel te gebruiken in plaats van als automatische opvoeder.
Ook moet je de app niet kiezen wanneer je vooral een volledig zelfstandig financieel product voor een volwassene zoekt. De nadruk ligt op gebruik door jongeren met ouderlijke betrokkenheid. Wie geen toezicht of gezamenlijke afspraken wil, kan beter eerst nagaan of deze opzet bij de gezinssituatie past. Voor een tiener die alleen contant geld nodig heeft, of voor ouders die liever elke uitgave buiten een app bespreken, kan een eenvoudige afgesproken zakgeldroutine geschikter zijn.
Vergeleken met contant zakgeld maakt een digitale app uitgaven makkelijker terug te vinden en kan een spaardoel zichtbaarder worden. Contant geld heeft juist het voordeel dat een kind fysiek ziet hoeveel er nog over is, zonder meldingen of een telefoon nodig te hebben. Vergeleken met een gewone bankapp voor volwassenen past deze oplossing beter bij een gezin waarin een ouder betrokken blijft en een jongere stap voor stap oefent. Welke aanpak beter werkt, hangt dus niet alleen af van functies, maar ook van leeftijd, zelfstandigheid en de afspraken thuis.
Voor een ouder die vooral overzicht wil, is het verstandig vooraf te bespreken hoeveel toezicht prettig voelt. Sommige gezinnen willen geregeld samen naar de uitgaven kijken; andere willen alleen ingrijpen als er een vraag is. Als je die verwachting niet uitspreekt, kan dezelfde functie voor de ene persoon geruststellend en voor de andere juist bemoeizuchtig voelen. De app brengt ouder en kind dichter bij hetzelfde overzicht, maar de manier waarop je dat overzicht gebruikt, blijft een keuze van het gezin.
Voor wie deze aanpak past
Ik zie de meeste waarde voor jongeren die hun eerste digitale betaalervaring opdoen en ouders die hen daarbij willen begeleiden zonder elke aankoop zelf te doen. De combinatie van uitgaven volgen, meldingen, sparen en ouderlijk toezicht geeft een gezin verschillende aanknopingspunten voor korte gesprekken. Het is ook aantrekkelijk voor tieners die graag zelf plannen maken, zolang duidelijk blijft dat zelfstandig gebruik niet hetzelfde is als helemaal zonder ouderlijke rol.
Een jongere die al zorgvuldig met geld omgaat, kan de app gebruiken om meer eigen verantwoordelijkheid te nemen. Een jongere die vaak vergeet wat er is uitgegeven, kan juist baat hebben bij het zichtbare overzicht en de meldingen. In beide gevallen helpt het om de eerste afspraken klein te houden: kies een doel, bepaal wanneer je samen kijkt en spreek af wat te doen bij een onbekende betaling of een verloren kaart. Dat is concreter dan alle mogelijkheden in één keer proberen te benutten.
Ik zou een alternatief overwegen als het gezin geen smartphone bij betalingen wil betrekken, als contant geld beter aansluit bij de leerbehoefte, of als de ouder geen betrokken rol bij het gebruik wil. Ook is dit niet vanzelf de juiste keuze voor iemand die een uitgebreide zelfstandige bankervaring voor volwassenen zoekt. De app heeft een duidelijke doelgroep; juist daarom is het beter om te beoordelen of de gezinsafspraken daarbij passen dan om haar als universele oplossing voor ieder kind te zien.
Mijn oordeel na het afwegen van de praktijk
Al met al is de Revolut <18 een fantastische app voor jongeren die hun eerste stappen in de financiële wereld zetten. Het biedt een sterke combinatie van gebruiksgemak, veiligheid en sociale interactie, waardoor het een ideale keuze is voor iedereen onder de 18 jaar die meer controle wil over hun financiën. Dus, als je klaar bent om je financiële reis te beginnen, geef Revolut <18 dan zeker een kans!
Mijn aanbeveling is wel om die kans te beginnen met een gezamenlijk proefmoment, niet met de verwachting dat de app alle geldvragen oplost. Laat de jongere zelf de onderdelen verkennen, bespreek wat ouderlijk toezicht in jullie situatie betekent en oefen wat je doet bij een kwijtgeraakte kaart of een onduidelijke melding. Zo wordt de app een praktische plek om gewoontes op te bouwen. Als jullie juist geen digitale betalingen of ouderlijke betrokkenheid willen, is een andere manier van zakgeld beheren waarschijnlijk prettiger. Voor gezinnen die samen willen oefenen en het overzicht graag op één plek bekijken, vind ik dit een logische keuze.
Revolut <18 Veelgestelde vragen
Voor welke leeftijdsgroep is Revolut <18 bedoeld?
Revolut <18 is een financiële app en betaalpas voor kinderen en tieners. De app kan jongeren helpen om op een toegankelijke manier met geld om te gaan, terwijl ouders betrokken blijven bij het gebruik. De leeftijdsclassificatie in de winkel is PEGI 3, maar de dienst zelf is gericht op gebruikers onder de 18 jaar.
Wat is Revolut <18 en voor wie is het bedoeld?
Revolut <18 is een financiële app speciaal ontworpen voor jongeren onder de 18 jaar. Het is bedoeld om tieners te helpen bij het beheren van hun geld op een veilige en gecontroleerde manier, onder toezicht van hun ouders. Het biedt functies zoals budgettering, uitgavenbeheer en de mogelijkheid om geld te sparen, allemaal binnen een veilige omgeving.
Hoe kan ik een account aanmaken bij Revolut <18?
Om een account aan te maken bij Revolut <18, moeten ouders eerst een standaard Revolut-account hebben. Vervolgens kunnen ze via hun app een uitnodiging sturen naar hun kind om een <18-account aan te maken. Het kind moet de uitnodiging accepteren en enkele basisgegevens invullen om het registratieproces te voltooien.
Welke functies biedt Revolut <18 voor jongeren?
Revolut <18 biedt diverse functies om jongeren te leren omgaan met geld. Dit omvat een prepaid betaalkaart, budgetteringstools, en de mogelijkheid om spaardoelen in te stellen. Daarnaast kunnen ouders via de app toezicht houden op de uitgaven van hun kinderen en limieten instellen om verantwoord financieel gedrag te bevorderen.
Zijn er kosten verbonden aan het gebruik van Revolut <18?
Revolut <18 zelf is gratis te gebruiken. Er kunnen echter kosten in rekening worden gebracht voor specifieke transacties, zoals het opnemen van contant geld boven een bepaalde limiet of internationale betalingen. Het is belangrijk voor ouders om de voorwaarden en eventuele kosten goed door te lezen voordat ze hun kind aanmelden.
Voordelen
- Gebruiksvriendelijke interface
- Geen maandelijkse kosten
- Snelle klantenservice
- Handige budgetteringstools
- Veilig en betrouwbaar
Nadelen
- Beperkte functies voor <18 accounts
- Niet overal geaccepteerd
- Geen offline toegang
- Beperkte valutawisselfuncties
- Vereist internetverbinding
- Categorie
- Financiën
- Versie
- 5.86