Payconiq by Bancontact
- 161.00
- 4,5
- Installaties
- 1.00M
- Prijs
- Free

Schermafbeeldingen
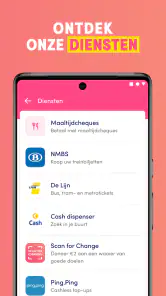
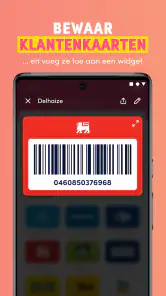
Analyse door Reviewed
Als ik bij een kassa snel wil afrekenen zonder mijn portemonnee tevoorschijn te halen, is betalen met een telefoon een praktische uitkomst. Payconiq by Bancontact draait vooral om die eenvoudige handeling: een QR-code gebruiken om een betaling te starten. Dat maakt de app interessant voor wie geregeld op plekken komt waar deze betaalwijze wordt aangeboden en liever niet telkens naar contant geld of een kaart grijpt.
De nadruk op mobiel betalen bepaalt ook wanneer ik er het meeste aan heb. Het is geen reden om mijn gewone betaalmiddelen weg te doen, maar wel een handige extra optie voor alledaagse aankopen. Wie verwacht dat een betaalapp vanzelf overal werkt, doet er goed aan eerst te letten op de betaalmogelijkheden die een winkel of dienst zelf aanbiedt.
De QR-code als middelpunt
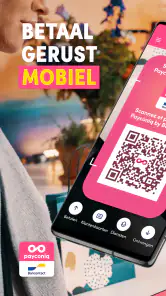
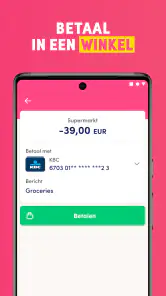
Het kenmerkende gebruik begint bij een QR-code. In plaats van een kaart in een betaalterminal te steken of contant af te rekenen, richt je je telefoon op de code en doorloop je de betaling in de app. Die aanpak is vooral prettig wanneer de code duidelijk zichtbaar is en je niet eerst hoeft te zoeken naar een andere betaalmethode.
In een drukke winkel kan dat net wat rust geven: je opent de betaalapp, scant de code en handelt de transactie op je eigen scherm af. De QR-code is daarbij geen decoratief extraatje, maar de spil van de ervaring. Je voordeel hangt dus af van de situatie. Staat er geen code of wordt de app niet als betaalmogelijkheid aangeboden, dan blijft een andere manier van betalen nodig.
Dat maakt de app anders dan een gewone bankkaart of contactloze betaling, waarbij je doorgaans bij de betaalterminal begint. Bij Payconiq by Bancontact is het de QR-code die de handeling op gang brengt. Ik vind dat eenvoudig zodra je de werkwijze kent, al kan het minder vanzelfsprekend zijn voor iemand die gewend is alleen een kaart tegen een terminal te houden.
Gebruiksgemak en Functionaliteiten
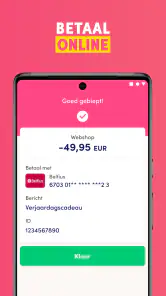
Het installeren van de Payconiq by Bancontact app is een fluitje van een cent. Eenmaal gedownload, kun je je bankrekening koppelen en binnen enkele minuten aan de slag. Wat ik echt geweldig vind, is hoe eenvoudig het is om betalingen te doen. Richt je telefoon op de QR-code en voilà, je betaling is gedaan. Geen gedoe meer met kleingeld of pinpassen.
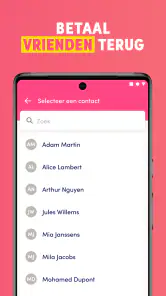
Naast het betalen in winkels, biedt de app ook de mogelijkheid om geld over te maken naar vrienden en familie. Het enige wat je nodig hebt, is hun telefoonnummer of e-mailadres. Dit maakt het verdelen van de rekening na een avondje uit bijzonder eenvoudig en stressvrij.
Meer van onze redactie
Ludo Club getest: leuk voor een snel potje, minder voor strategen
Candy Crush Saga en de lokroep van nog één poging
InShot maakt videomontage snel, maar niet altijd overzichtelijk
Telegram bouwt gemeenschappen, maar geen vertrouwen
Waarom Plants vs. Zombies™ een Strategisch Meesterwerk is
Waarom Microsoft Authenticator De Beste Keuze Is Voor Zakelijke Beveiliging
Een rekening verdelen zonder achteraf te rekenen
Een handig moment om mobiel betalen te gebruiken, is na een gezamenlijke maaltijd. Stel dat één vriend de rekening voorschiet en jullie daarna ieder jullie deel terugbetalen. Een betaling via de app kan die afhandeling overzichtelijker maken dan losse briefjes of een reeks contante terugbetalingen. Spreek wel eerst af welk bedrag ieder verschuldigd is; de app neemt het sociale deel van die afspraak niet over.
Ook voor een klein bedrag dat je iemand verschuldigd bent, kan een telefoonnummer of e-mailadres praktisch zijn. Je hoeft dan niet per se op het juiste moment contant geld bij je te hebben. Controleer vóór het versturen zorgvuldig of je de bedoelde persoon hebt gekozen en of het bedrag klopt. Een paar seconden extra aandacht is nuttiger dan achteraf proberen een vergissing te herstellen.
Ik zou deze mogelijkheid vooral zien als een makkelijke manier om een betaling tussen bekenden af te handelen, niet als vervanging voor een gezamenlijke administratie. Als jullie vaak uitgaven delen, helpt het nog steeds om zelf bij te houden wie wat heeft voorgeschoten en welk bedrag al is terugbetaald. De app maakt de betaling eenvoudiger, maar bepaalt niet hoe jullie onderling kosten verdelen.
Veiligheid voorop
In een tijd waarin digitale beveiliging een grote zorg is, stelt de Payconiq by Bancontact app gerust met zijn robuuste beveiligingsmaatregelen. Van tweestapsverificatie tot gegevensversleuteling, je kunt erop vertrouwen dat je financiële informatie veilig is. Het voelt goed om te weten dat je betalingen, hoe digitaal ook, net zo veilig zijn als contant geld.
Bij een betaalapp blijft oplettendheid onderdeel van veilig gebruik. Kijk tijdens het betalen goed naar de informatie die op je scherm verschijnt en neem geen haastige beslissing omdat er mensen achter je staan te wachten. Zeker wanneer je een betaling aan een contact uitvoert, is het verstandig om ontvanger en bedrag nog eens te controleren voordat je bevestigt. Dat zijn eenvoudige gewoontes die bij digitaal betalen horen.
Ik zou een telefoon met een vergrendelscherm gebruiken en de app niet openen terwijl iemand anders je toestel in handen heeft. Deel ook geen codes of andere toegangsinformatie met iemand die zich voordoet als hulpverlener. Dit zijn geen bijzondere trucjes van één app, maar nuchtere voorzorgsmaatregelen voor iedereen die financiële handelingen op een smartphone uitvoert.
De zekerheid die je ervaart, hangt bovendien niet alleen af van technologie. Je moet je telefoon zelf zorgvuldig beheren en weten welke betaalhandeling je start. Wie liever geen financiële acties op een smartphone uitvoert, zal zich waarschijnlijk prettiger voelen bij contant geld of een bankkaart. Dat is een persoonlijke voorkeur, geen reden om mobiel betalen voor iedereen als vanzelfsprekend te beschouwen.
Wat het overzicht je wel en niet vertelt
Wat ik ook waardeer, is de mogelijkheid om je uitgaven binnen de app te volgen. Dit helpt niet alleen bij het beheren van je budget, maar geeft ook een duidelijk overzicht van waar je geld naartoe gaat. Ideaal voor degenen onder ons die graag de controle houden over hun financiën.
Een transactieoverzicht is vooral nuttig als geheugensteun. Je kunt terugkijken op betalingen die je via de app hebt gedaan en zo nagaan of een aankoop al is afgerekend. Dat is bijvoorbeeld handig na meerdere kleine uitgaven op één dag, wanneer je niet meer zeker weet welke betaling bij welk moment hoorde. Het overzicht kan ook helpen om je bankrekening en je eigen aantekeningen met elkaar te vergelijken.
Ik zou het niet behandelen als een volledig budgetplan. Wie vaste lasten, spaardoelen en uitgaven uit verschillende bronnen naast elkaar wil zetten, heeft mogelijk nog een aparte methode nodig. Een handig inzicht is om het appoverzicht op een vast moment te bekijken, bijvoorbeeld wanneer je toch al je uitgaven controleert. Zo wordt het een bruikbaar hulpmiddel zonder dat je iedere betaling direct uitgebreid hoeft te analyseren.
Ook voor een gedeelde rekening met vrienden is dat onderscheid belangrijk. Een betaling terugvinden is iets anders dan automatisch begrijpen waarom die is gedaan of wie nog moet bijdragen. Zet desnoods zelf een korte notitie in je eigen administratie, zodat een bedrag later niet als een onverklaarbare uitgave voelt.
Wanneer de QR-aanpak goed uitkomt
Een realistisch gebruiksmoment is een snelle aankoop bij een winkel die de betaalmethode aanbiedt. Je staat met je spullen bij de kassa, ziet de QR-code en gebruikt je telefoon in plaats van je portemonnee. Dat kan vooral prettig zijn als je je kaart niet direct kunt vinden of liever alles op één toestel bij de hand houdt. De praktische winst zit in minder zoeken, niet in een garantie dat elke betaling sneller verloopt.
De aanpak komt ook van pas wanneer je met iemand afspreekt en achteraf een klein bedrag wilt terugbetalen. In plaats van te wachten tot jullie elkaar weer zien, kun je de betaling via de contactgegevens afhandelen. Controleer bij namen die op elkaar lijken extra goed wie je selecteert. Dat is een kleine stap, maar juist bij betalingen aan bekenden voorkomt zorgvuldig controleren onnodige verwarring.
Voor wie vaak tussen verschillende betaalmethoden wisselt, is het handig om de app niet pas voor het eerst te openen wanneer er een rij achter je staat. Zorg dat je de basisinstellingen en de manier van betalen al begrijpt. Dan weet je bij de kassa wat je kunt verwachten en hoef je niet onder tijdsdruk uit te zoeken hoe de QR-stap werkt.
Er is ook een praktische afweging rond batterij en bereikbaarheid. Mobiel betalen veronderstelt dat je telefoon beschikbaar is wanneer je wilt afrekenen. Als je onderweg vaak met een lege batterij zit, is het verstandig een gewone betaalkaart of wat contant geld als reserve bij je te houden. Een digitale portemonnee is handig, maar een tweede betaalmogelijkheid voorkomt dat één leeg toestel je plannen bepaalt.
De plaats naast bankkaart en andere betaalapps
Vergeleken met een bankkaart is het verschil vooral de manier waarop je de betaling start. Een kaart werkt op plekken waar kaartbetalingen worden aanvaard; deze app is relevant wanneer de QR-betaalmethode beschikbaar is. Ik zie ze daarom eerder als aanvullingen dan als directe vervangers. Voor iemand die vooral met een kaart betaalt en daar tevreden mee is, hoeft de overstap geen groot voordeel op te leveren.
Andere betaalapps kunnen eveneens handig zijn, maar hun nut hangt af van de mensen en betaalpunten die je in het dagelijks leven tegenkomt. Als vrienden al een andere methode gebruiken om onderling geld te delen, kan het omslachtig zijn om iedereen voor één betaling naar een nieuwe app te laten overstappen. Kijk dus niet alleen naar wat een app kan, maar ook naar de gewoontes van je omgeving.
Contant geld heeft weer een andere rol: het werkt zonder dat je telefoon klaarstaat en maakt een betaling tastbaar. Daar staat tegenover dat je het op zak moet hebben en gepast geld niet altijd vanzelfsprekend is. Ik vind mobiel betalen vooral aantrekkelijk als extra gemak voor situaties waarin de telefoon toch al in mijn hand ligt. Voor mensen die graag precies één universele betaalmethode gebruiken, kan een kaart eenvoudiger blijven.
De keuze hoeft niet alles-of-niets te zijn. Je kunt de app gebruiken wanneer een QR-code wordt aangeboden en op andere momenten je gebruikelijke kaart nemen. Die combinatie is realistischer dan verwachten dat één digitale oplossing elke winkel, contactpersoon en betaalgewoonte vervangt.
Voor wie de app past — en voor wie minder
De app past goed bij mensen die in België wonen of er regelmatig betalen en QR-codes tegenkomen, en die het prettig vinden om betalingen met hun telefoon te regelen. Ook wie geregeld kleine bedragen met vrienden of familie verrekent, kan voordeel hebben aan de mogelijkheid om een betaling aan een contact te richten. De grootste meerwaarde ontstaat wanneer de mensen met wie je betaalt dezelfde praktische voorkeur hebben.
De financiële app is minder geschikt als je uitsluitend wilt betalen met een fysieke kaart, je smartphone niet graag bij financiële zaken betrekt of verwacht dat elke handelaar deze betaalwijze accepteert. Ook voor wie een uitgebreide huishoudboekhouding zoekt, is een betaaloverzicht op zichzelf waarschijnlijk niet genoeg. Bepaal eerst of je vooral een vlotte betaalmethode zoekt of een compleet systeem om inkomsten en uitgaven te plannen.
Payconiq by Bancontact is een gratis app van Bancontact Payconiq Company NV/SA. De app valt onder financiën, heeft een leeftijdsclassificatie PEGI 3 en staat op gemiddeld 4,5 uit ongeveer 175 duizend beoordelingen. Meer dan een miljoen installaties laten zien dat de app een breed publiek bereikt, al zegt populariteit op zichzelf niet of de QR-methode aansluit bij jouw winkels en gewoontes. De app verscheen op 14 mei 2014; versie 10.1.2.8228 vereist Android 7.0 of hoger.
Voor je begint, is het nuttig om na te gaan of jouw telefoon aan die Android-eis voldoet en of je bankrekening aan de app kunt koppelen. Houd er ook rekening mee dat betalen met een QR-code alleen praktisch is wanneer die optie op de plek zelf beschikbaar is. Als je vooral onder vrienden wilt terugbetalen, bedenk dan of zij gemakkelijk via de genoemde contactgegevens bereikbaar zijn en of jullie dezelfde aanpak prettig vinden.
Een routine die onnodige fouten voorkomt
Mijn eenvoudige werkwijze is om vóór een betaling eerst te controleren of ik bij de juiste winkel of persoon ben, daarna het bedrag rustig te bekijken en pas dan te bevestigen. Bij een QR-code scan ik alleen de code die bij de betaling hoort en volg ik de informatie in de app. Als iets onverwacht lijkt, stop ik liever even dan dat ik uit gemak een onduidelijke betaling afrond.
Na afloop kan het overzicht helpen om te controleren dat de betaling is geregistreerd. Bij een gedeelde uitgave stuur ik de betaling pas nadat de groep het bedrag heeft afgesproken. Deze volgorde voorkomt dat de app wordt gebruikt als vervanging voor een gesprek over de rekening. Het is een klein verschil in routine, maar het maakt de betaalervaring voor iedereen duidelijker.
Wanneer je de app voor het eerst gebruikt, probeer dan niet meteen een ingewikkelde situatie op te lossen. Een eenvoudige betaling op een moment zonder haast geeft je de kans om te begrijpen hoe de QR-code en de bevestiging in de praktijk aanvoelen. Daarna kun je zelf beoordelen of de werkwijze prettig genoeg is om vaker te gebruiken.
Een persoonlijke afweging
Het lijkt erop dat Payconiq by Bancontact zich richt op de toekomst van betalingen, en eerlijk gezegd, ik ben aan boord. Het gemak en de snelheid waarmee je transacties kunt uitvoeren, zijn ongeëvenaard. Bovendien, met steeds meer winkels die de app accepteren, wordt het gebruik ervan steeds aantrekkelijker.
Wat mij vooral aanspreekt, is niet een belofte dat alles digitaal moet, maar dat een QR-code in de juiste situatie een eenvoudige route naar betalen biedt. Dezelfde telefoon kan ook helpen om een afgesproken bedrag aan een bekende over te maken en achteraf een betaling terug te vinden. Dat zijn concrete voordelen, zolang je de beperkingen van die werkwijze meeneemt.
Al met al biedt de Payconiq by Bancontact app een innovatieve oplossing voor alledaagse betaalbehoeften. Het combineert gebruiksgemak met top-notch beveiliging, en dat alles binnen een gebruiksvriendelijke interface. Voor degenen die op zoek zijn naar een efficiënte manier om hun financiën te beheren en betalingen te doen, is deze app absoluut de moeite waard om te proberen.
Mijn advies is om de app te kiezen als aanvulling wanneer QR-betalingen en betalingen tussen bekenden goed passen bij jouw dagelijkse routine. Blijf een kaart of andere vertrouwde methode achter de hand houden voor plekken waar de app niet wordt aangeboden, en controleer bij iedere transactie ontvanger en bedrag. Zo haal je het meeste uit het gemak zonder te verwachten dat één app elke betaalbehoefte oplost.
Payconiq by Bancontact Veelgestelde vragen
Voor wie is Payconiq by Bancontact bedoeld?
Payconiq by Bancontact is een financiële app voor mensen die mobiel willen betalen met hun smartphone. De app is gratis te downloaden en heeft een PEGI 3-leeftijdsclassificatie. De korte omschrijving is simpelweg ‘Payconiq’, terwijl de app wordt gepresenteerd als een manier om snel en eenvoudig mobiel te betalen. Of de app bij je past, hangt vooral af van hoe je wilt betalen en of je bank ermee werkt.
Welke versie is momenteel beschikbaar en wanneer is de app verschenen?
Payconiq by Bancontact verscheen op 14 mei 2014 en de huidige versie is 10.1.2.8228. De app werkt op apparaten met Android 7.0 of hoger. Controleer vóór het downloaden of je toestel aan die minimale systeemvereiste voldoet; zo voorkom je dat je de installatie start op een apparaat waarop deze versie niet kan werken. De app is ontwikkeld door Bancontact Payconiq Company NV/SA.
Wat is Payconiq by Bancontact en hoe werkt het?
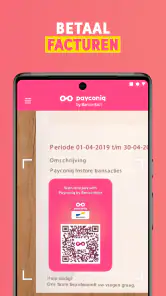
Payconiq by Bancontact is een mobiele betaalapplicatie die het mogelijk maakt om eenvoudig en snel betalingen uit te voeren met je smartphone. Gebruikers kunnen via de app betalen door een QR-code te scannen of door gebruik te maken van de contactloze betaalfunctie. De app koppelt je bankrekening zodat je zonder fysieke bankkaart kunt betalen.
Is Payconiq by Bancontact veilig om te gebruiken?
Ja, Payconiq by Bancontact is ontworpen met strenge beveiligingsmaatregelen om de veiligheid van je transacties te waarborgen. De app maakt gebruik van encryptie en vereist verificatie via een pincode of biometrische gegevens zoals vingerafdruk of gezichtsherkenning. Dit zorgt ervoor dat alleen jij toegang hebt tot je betaalinformatie.
Welke banken ondersteunen Payconiq by Bancontact?
Payconiq by Bancontact werkt samen met een groot aantal banken in België en Nederland. Voordat je de app downloadt, is het handig om te controleren of jouw bank de app ondersteunt. Meestal zijn grote banken zoals ING, KBC, en Belfius compatibel met Payconiq, maar het is altijd goed om de lijst met ondersteunde banken op de officiële website te controleren.
Voordelen
- Snelle en eenvoudige betalingen
- Werkt met meerdere banken
- Veilig met verificatie
- Ondersteunt QR-codes
- Gebruiksvriendelijke interface
Nadelen
- Alleen beschikbaar in België
- Verbinding vereist voor gebruik
- Beperkte ondersteuning voor oudere telefoons
- Gebruikersrapporten over bugs
- Niet alle winkels accepteren
- Categorie
- Financiën
- Versie
- 10.1.2.8228