MyMoney Pro - Expense & Budget
- 0.00
- 0,0
- Installaties
- 10.00K
- Prijs
- € 5,49
Schermafbeeldingen
Analyse door Reviewed
Bij geld bijhouden zit de winst zelden in een indrukwekkend dashboard; meestal zit die in het volhouden van een kleine gewoonte. MyMoney Pro - Expense & Budget is bedoeld voor wie inkomsten, uitgaven en spaardoelen op één plek wil overzien. Mijn oordeel is positief over die praktische insteek, maar met een duidelijke kanttekening: een betaalde budgetapp is vooral de moeite waard als je bereid bent transacties zorgvuldig bij te houden en de inrichting op jouw leven af te stemmen.
Een budget dat aansluit op je echte maand
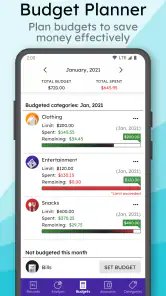
Ik zou deze app niet alleen openen wanneer ik wil weten hoeveel geld er nog op mijn rekening staat. De nuttigste aanpak is juist om vooraf een paar herkenbare uitgavencategorieën te maken en daar gedurende de maand bedragen aan toe te wijzen. Denk aan boodschappen, vervoer en vaste lasten, plus een apart potje voor iets waar je bewust voor spaart. Zo wordt een budget geen abstract maanddoel, maar een reeks keuzes die je onderweg kunt controleren.
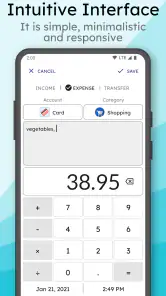
Een concreet voorbeeld: na een weekend boodschappen doen voer je het bedrag meteen in en koppel je het aan je boodschappencategorie. Later in de week kun je zien of een etentje nog in je vrije ruimte past, in plaats van pas aan het einde van de maand te ontdekken dat kleine aankopen samen zwaar meetellen. Dat werkt alleen wanneer je invoer redelijk consequent is. Wie pas na weken probeert bonnetjes en losse betalingen te reconstrueren, maakt het zichzelf onnodig lastig.
Handig voor meerdere doelen, mits je ze overzichtelijk houdt
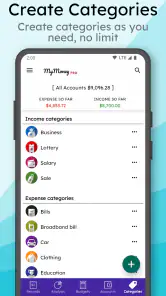
Meerdere budgetten tegelijk beheren is vooral nuttig als die budgetten een duidelijk eigen doel hebben. Ik zou bijvoorbeeld dagelijkse uitgaven gescheiden houden van een vakantiepotje, zodat een spontane aankoop niet ongemerkt het spaardoel opslokt. Begin liever met enkele grote categorieën dan met een lange lijst voor ieder klein type aankoop. Een indeling die te fijnmazig is, vraagt veel tikwerk en maakt het moeilijker om de gewoonte vol te houden.
Een praktische tip is om categorieën te kiezen op basis van beslissingen die je daadwerkelijk wilt nemen. Als je wilt besparen op afhaalmaaltijden, is een aparte categorie daarvoor bruikbaarder dan één brede post voor al het eten. Wil je vooral grip op je vaste lasten, dan hoeft een eenmalige aankoop niet per se een eigen categorie te krijgen. De rapporten zijn pas echt behulpzaam wanneer de indeling antwoord geeft op een vraag die voor jou telt.
Automatisering vraagt om controle, niet om blind vertrouwen
De app wordt beschreven als geschikt voor synchronisatie met bankrekeningen en voor herinneringen bij terugkerende inkomsten en uitgaven. Zulke hulpmiddelen kunnen handwerk beperken, maar ik zou meldingen en overzichten niet behandelen als een vervanging voor af en toe controleren. Een terugkerende betaling kan veranderen of stoppen; een automatisering is alleen nuttig als de informatie die je erin zet actueel blijft.
Voor iemand met een vast salaris en herkenbare maandelijkse rekeningen kan een herinnering helpen om de begroting op tijd bij te werken. Bij wisselende inkomsten is het verstandiger om bedragen niet als vanzelfsprekend vast te zetten: kijk eerst wat er werkelijk binnenkwam en pas daarna de beschikbare ruimte aan. Die werkwijze voorkomt dat een optimistische inschatting wordt aangezien voor geld dat al beschikbaar is.
Meer van onze redactie
Ludo Club getest: leuk voor een snel potje, minder voor strategen
Candy Crush Saga en de lokroep van nog één poging
InShot maakt videomontage snel, maar niet altijd overzichtelijk
Telegram bouwt gemeenschappen, maar geen vertrouwen
Waarom Plants vs. Zombies™ een Strategisch Meesterwerk is
Waarom Microsoft Authenticator De Beste Keuze Is Voor Zakelijke Beveiliging
Ook synchronisatie is niet voor iedereen de doorslaggevende reden om te kiezen. Sommige mensen vinden automatische verwerking prettig; anderen willen liever zelf invoeren om iedere betaling bewust te zien. Controleer bij het instellen of de verbinding en de getoonde transacties passen bij jouw verwachtingen. Wie liever helemaal geen financiële gegevens aan een app koppelt, kan handmatige registratie overwegen of een eenvoudige spreadsheet gebruiken. Dat is minder automatisch, maar kan voor die gebruiker prettiger voelen.
Waar het zich onderscheidt van de gebruikelijke alternatieven
Vergeleken met een notitie-app of spreadsheet biedt een gespecialiseerde geldmanager een meer gerichte plek voor categorieën, budgetten en rapporten. Daar staat tegenover dat een spreadsheet vrijer aan te passen is en geen nieuwe routine in een aparte app vereist als je al met tabellen werkt. Vergeleken met uitsluitend de bankapp kan een aparte budgetplanner nuttig zijn wanneer je meerdere spaardoelen of uitgavengroepen naast elkaar wilt volgen. De bankapp blijft vaak de logischste keuze als je alleen je actuele saldo en recente transacties wilt bekijken.
Voor koppels of huisgenoten hangt de bruikbaarheid vooral af van hoe jullie geld organiseren. Als ieder eigen rekeningen en eigen doelen heeft, kan een persoonlijke registratie voldoende zijn. Als je één gezamenlijk huishoudbudget wilt bewaken, spreek dan eerst af wie transacties invoert en hoe gedeelde uitgaven worden ingedeeld. Zonder die afspraak ontstaan verschillen in registratie die een rapport minder betrouwbaar maken. De app kan structuur bieden, maar neemt zo’n gezamenlijke afspraak niet voor je over.
Gebruiksvriendelijkheid en Interface
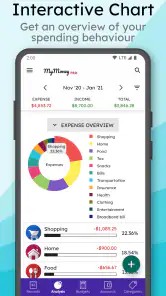
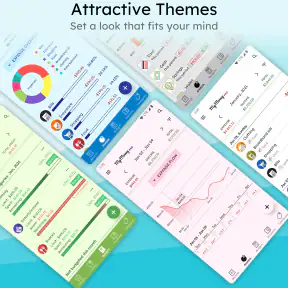
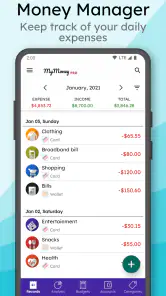
Vanaf het moment dat je de MyMoney Pro app opent, word je begroet met een strakke en intuïtieve interface. Alles is overzichtelijk en makkelijk te navigeren, wat het instellen van je budgetten een fluitje van een cent maakt. Het invoeren van uitgaven is eenvoudig en je kunt categorieën aanmaken die passen bij jouw levensstijl. De app biedt ook grafieken en rapporten die je een duidelijk overzicht geven van waar je geld naartoe gaat. Dit visuele aspect helpt enorm bij het begrijpen van je financiële gewoonten.
Functionaliteiten die het verschil maken
Een van de opvallende functies van de app is de mogelijkheid om meerdere budgetten tegelijkertijd te beheren. Of je nu wilt sparen voor een vakantie, een nieuwe auto, of gewoon je maandelijkse uitgaven onder controle wilt houden, MyMoney Pro maakt het mogelijk om alles netjes te scheiden en te volgen. Bovendien kun je herinneringen instellen voor terugkerende uitgaven of inkomsten, zodat je nooit meer een betaling mist.
Een andere handige functie is de synchronisatie met je bankrekeningen. Dit betekent dat je uitgaven automatisch worden bijgewerkt, waardoor handmatige invoer tot een minimum wordt beperkt. Dit bespaart niet alleen tijd maar vermindert ook de kans op fouten. De app ondersteunt meerdere valuta's, wat een groot pluspunt is voor mensen die internationaal reizen of zaken doen.
Waarom het de moeite waard is
Wat ik vooral leuk vind aan MyMoney Pro is dat het je aanmoedigt om bewust met je geld om te gaan. Het is niet zomaar een app die je vertelt hoeveel je hebt uitgegeven, maar een tool die je helpt om betere financiële beslissingen te nemen. Door je uitgavenpatronen te analyseren en je budgetten aan te passen, kun je echt een verschil maken in je financiële gezondheid.
Daarnaast is de klantenservice van de app responsief en behulpzaam. Mocht je tegen problemen aanlopen, dan staat er een team klaar om je te helpen. Dit geeft een extra laag van vertrouwen dat je geldzaken in goede handen zijn.
Voor wie de betaalde Pro-versie passend is
Deze financiële app is ontwikkeld door Ananta Raha en valt binnen de categorie financiën. De huidige versie is 5.8-pro en vereist minimaal Android 5.0. De app verscheen op 10 november 2019 en heeft PEGI 3 als leeftijdsclassificatie. Dat maakt de basiskeuze eenvoudig genoeg: op Android moet je toestel aan die systeemvereiste voldoen, terwijl de lage leeftijdsclassificatie vooral aangeeft dat de inhoud niet op volwassenen is gericht.
De prijs is € 5,49, dus ik zou vooraf bedenken of je de functies echt regelmatig gaat gebruiken. Dat bedrag betaalt zich niet vanzelf terug doordat een app budgetten toont; de waarde zit in het inzicht dat jij eruit haalt en in de routine die je eraan koppelt. De vermelde gemiddelde beoordeling staat op 0,0, waardoor die op zichzelf weinig houvast biedt om de kwaliteit te beoordelen. Het aantal installaties ligt boven de 10.000: dat wijst op gebruik, maar zegt niet of de werkwijze bij jouw voorkeuren past.
Ik zie de beste aansluiting bij iemand die graag zelf categorieën en doelen beheert, maar liever een kant-en-klare geldmanager gebruikt dan een spreadsheet vanaf nul op te bouwen. Ook wie meerdere valuta’s tegenkomt, kan baat hebben bij ondersteuning daarvoor. Ben je juist op zoek naar een gedeelde huishoudrekening, financieel advies of een volledig automatische administratie waarbij je nooit iets hoeft na te kijken, dan is dit niet vanzelfsprekend de juiste keuze. Een bankapp of een gezamenlijke spreadsheet kan in zulke gevallen eenvoudiger aansluiten op wat je nodig hebt.
Een routine die ook op drukke dagen haalbaar blijft
Een nuttige aanpak is om één vast moment te kiezen om je registratie bij te werken, bijvoorbeeld na het avondeten of wanneer je je weekplanning maakt. Dat hoeft geen uitgebreide financiële sessie te worden. Werk eerst de transacties bij die je nog weet, controleer daarna de grotere categorieën en kijk pas vervolgens of een spaardoel aangepast moet worden. Zo voorkom je dat elk klein verschil aanleiding wordt om je hele budget opnieuw te ontwerpen.
Bij onregelmatige uitgaven helpt het om vooraf te bedenken hoe je ze behandelt. Een jaarlijkse rekening voelt in de maand waarin die binnenkomt veel groter dan een gewone vaste last. Door er in je planning rekening mee te houden, voorkom je dat je maandbudget plotseling onrealistisch lijkt. Hetzelfde geldt voor een onverwachte reparatie: beslis of je daarvoor een aparte buffer wilt volgen of de uitgave onder een bestaande categorie boekt. Een consistente keuze maakt latere rapporten beter vergelijkbaar.
Een tweede nuttige gewoonte is om na een paar weken niet alleen naar de hoogste uitgavencategorie te kijken, maar ook naar posten waar je verrast door bent. Een bedrag hoeft niet buitensporig te zijn om relevant te worden; herhaling kan het verschil maken. Als je bijvoorbeeld merkt dat een kleine aankoop vaak terugkomt, kun je een doelgerichte categorie maken en beslissen of je die uitgave wilt beperken. Dat is concreter dan jezelf algemeen voornemen om “minder uit te geven”.
De belangrijkste afwegingen voor je begint
Een budgetapp kan overzicht geven, maar een grafiek is geen oordeel over wat je wel of niet mag kopen. Ik vind het nuttiger om de rapporten te behandelen als aanwijzingen: ze helpen vragen te stellen, zoals waarom een categorie deze maand hoger uitvalt of welk doel ruimte nodig heeft. Een dure maand kan een eenmalige oorzaak hebben en hoeft niet te betekenen dat je hele plan mislukt. Kijk naar de context voordat je bedragen aanpast.
Ook de keuze tussen handmatig invoeren en bankkoppeling is persoonlijk. Handmatige registratie kost meer aandacht, maar kan je helpen bewuster te worden van aankopen die anders ongemerkt verdwijnen in een saldo. Automatische verwerking is aantrekkelijk als je veel transacties hebt, maar vraagt nog steeds om controle op categorieën en terugkerende posten. Ik zou de eerste periode daarom gebruiken om te beoordelen welke methode je daadwerkelijk volhoudt, in plaats van te kiezen voor de methode die op papier het minst werk lijkt.
Let daarnaast op hoe je de app wilt gebruiken wanneer je van toestel wisselt, je gegevens wilt controleren of een budget met iemand anders bespreekt. Een overzicht dat alleen jij begrijpt, is minder bruikbaar wanneer je samen uitgaven plant. Houd categorieën daarom herkenbaar en spreek bij gedeeld gebruik af hoe uitzonderingen worden geboekt. Dat zijn kleine afspraken, maar ze bepalen vaak of een financieel overzicht vertrouwen wekt of juist discussie veroorzaakt.
Mijn oordeel over de praktische waarde
Wat ik vooral leuk vind aan MyMoney Pro is dat het je aanmoedigt om bewust met je geld om te gaan. Het is niet zomaar een app die je vertelt hoeveel je hebt uitgegeven, maar een tool die je helpt om betere financiële beslissingen te nemen. Door je uitgavenpatronen te analyseren en je budgetten aan te passen, kun je echt een verschil maken in je financiële gezondheid.
Daarnaast is de klantenservice van de app responsief en behulpzaam. Mocht je tegen problemen aanlopen, dan staat er een team klaar om je te helpen. Dit geeft een extra laag van vertrouwen dat je geldzaken in goede handen zijn.
Al met al is MyMoney Pro - Expense & Budget een uitstekende keuze voor iedereen die controle wil krijgen over zijn financiële situatie. Of je nu een doorgewinterde budgetbeheerder bent of net begint, deze app heeft de tools die je nodig hebt om je financiële doelen te bereiken. Dus waarom wachten? Probeer het zelf en zie hoe het je leven kan veranderen!
MyMoney Pro - Expense & Budget Veelgestelde vragen
Is MyMoney Pro geschikt voor iemand die een eenvoudige manier zoekt om persoonlijke financiën bij te houden?
MyMoney Pro is bedoeld voor het beheren van persoonlijke financiën en combineert het bijhouden van uitgaven met budgettering en financiële planning. De app kan daardoor interessant zijn als je niet alleen wilt noteren waar je geld naartoe gaat, maar ook budgetten wilt plannen en financiële doelen wilt stellen. De kern is overzicht krijgen en je geld bewuster beheren.
Wat kost MyMoney Pro en voor welk mobiel systeem is de app bedoeld?
MyMoney Pro is een betaalde app met een prijs van € 5,49. De app is beschikbaar voor Android en heeft als minimale systeemvereiste Android 5.0. Hij valt onder de categorie Financiën en heeft PEGI 3 als leeftijdsclassificatie. Houd er rekening mee dat de genoemde prijs betrekking heeft op de app; eventuele aankoopvoorwaarden kunnen per winkel verschillen.
Wat is MyMoney Pro - Expense & Budget?
MyMoney Pro - Expense & Budget is een uitgebreide app voor het beheren van persoonlijke financiën. Het biedt functies voor het bijhouden van uitgaven, budgettering en financiële planning, waardoor gebruikers hun geld beter kunnen beheren en financiële doelen kunnen stellen. De app wordt omschreven als een krachtige geldmanager, uitgaven- en spaardoeltracker en budgetplanner in de Pro-versie.
Is MyMoney Pro veilig te gebruiken?
Ja, MyMoney Pro legt veel nadruk op de beveiliging van gebruikersgegevens. De app maakt gebruik van geavanceerde encryptietechnologie om ervoor te zorgen dat al uw financiële gegevens veilig en beschermd zijn tegen ongeoorloofde toegang. Omdat je financiële informatie invoert, is het verstandig ook zelf zorgvuldig met je toestel en account om te gaan en de beveiligingsinstellingen van je apparaat te gebruiken.
Kan ik MyMoney Pro gebruiken op meerdere apparaten?
Ja, MyMoney Pro ondersteunt synchronisatie tussen apparaten. U kunt uw account op meerdere apparaten gebruiken, zoals smartphones en tablets, zonder dat u gegevens verliest. Dit maakt het gemakkelijk om uw financiën onderweg te beheren. Zo kun je bijvoorbeeld je overzicht raadplegen op een ander apparaat wanneer dat beter uitkomt.
Voordelen
- Gebruiksvriendelijke interface
- Gedetailleerde rapporten
- Real-time synchronisatie
- Geen advertenties
- Aanpasbare categorieën
Nadelen
- Beperkte gratis versie
- Geen ondersteuning voor crypto
- Verouderde UI-design
- Geen automatische bankkoppeling
- Soms trage updates
- Categorie
- Financiën
- Versie
- 5.8-pro