Money Manager Expense & Budget
- 185.00
- 4,6
- Installaties
- 10.00M
- Prijs
- Free

Schermafbeeldingen
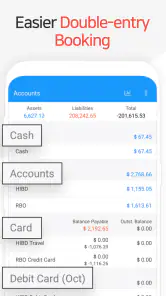
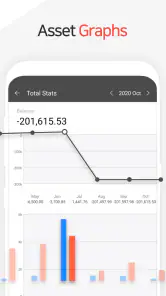
Analyse door Reviewed
Als je ooit hebt geprobeerd je uitgaven bij te houden, weet je dat het vaak voelt alsof je een kat probeert te hoeden. Maar met de Money Manager Expense & Budget app, lijkt het beheren van je financiën ineens een stuk eenvoudiger. Laten we eens duiken in wat deze app zo bijzonder maakt.
Een gedeeld overzicht zonder gedeelde grenzen
In een huishouden kan een uitgavenoverzicht handig zijn, ook als niet iedereen dezelfde rekening gebruikt. Ik zou de app bijvoorbeeld inzetten om gezamenlijke boodschappen, vaste lasten en persoonlijke uitgaven apart te registreren. Zo kun je aan het eind van de week zien wat er aan huishoudelijke kosten is uitgegeven zonder dat je privé-aankopen daarin verdwijnen. Die scheiding ontstaat vooral door hoe je zelf accounts en categorieën inricht; ik zou er niet van uitgaan dat de app automatisch rollen voor gezinsleden of aparte rechten per gebruiker regelt.
Een herkenbaar scenario: iemand betaalt de boodschappen, een ander schiet een rekening voor en later willen jullie weten hoeveel er werkelijk naar het huishouden ging. Door transacties meteen vast te leggen en ze consequent als gezamenlijk of persoonlijk te categoriseren, ontstaat een bruikbaar beeld. De winst zit niet in een ingewikkeld financieel systeem, maar in het vermijden van losse bonnetjes, berichten en schattingen aan het einde van de maand. Spreek wel samen af wie invoert en welke categorieën jullie gebruiken; anders kunnen dubbele invoer en verschillende interpretaties het overzicht juist vertroebelen.
Begin met een inrichting die bij je huishouden past
Bij het starten zou ik niet proberen elke mogelijke categorie en rekening meteen perfect op te zetten. Maak eerst alleen de accounts aan die je daadwerkelijk wilt volgen en kies enkele duidelijke categorieën, zoals boodschappen, vervoer en wonen. Als je alle kleine verschillen vooraf wilt vastleggen, wordt het invoeren snel een klus op zich. Je kunt later verfijnen wanneer je merkt dat een categorie te breed is of wanneer je een terugkerend patroon wilt onderzoeken.
Meerdere accounts zijn nuttig voor wie geldstromen wil scheiden, bijvoorbeeld een betaalrekening, contant geld en een aparte pot voor huishoudelijke uitgaven. Een account in de app is daarbij een manier om je administratie te ordenen; ik zou het niet verwarren met een gezamenlijke bankrekening of met automatisch gedeelde toegang. Voor samen gebruik op één toestel kan een duidelijke invoerafspraak volstaan. Als iedereen vanaf een eigen telefoon tegelijk wil werken, controleer dan eerst of de manier waarop de app gegevens beheert past bij die verwachting.
Ook de keuze tussen grof en gedetailleerd registreren is belangrijk. Wie vooral wil weten of de maandelijkse uitgaven binnen de perken blijven, hoeft niet ieder artikel op een kassabon als aparte uitgave te noteren. Eén transactie voor een winkelbezoek kan genoeg zijn. Wil je juist weten hoeveel je aan specifieke soorten boodschappen besteedt, dan kan een fijnere indeling helpen, maar die vraagt discipline. Mijn praktische advies is om een methode te kiezen die je ook op een drukke dag volhoudt.
Afstemmen zonder extra administratieve druk
Een gedeeld budget werkt alleen als iedereen dezelfde afspraken begrijpt. Ik zou bijvoorbeeld afspreken dat gezamenlijke aankopen dezelfde categorie krijgen en dat één persoon de transactie invoert wanneer diegene heeft betaald. De ander kan de bonnetjes bewaren of controleren, in plaats van dezelfde aankoop nog eens toe te voegen. Dat klinkt eenvoudig, maar voorkomt dat een goedbedoeld overzicht twee keer dezelfde kosten laat zien.
Meer van onze redactie
Ludo Club getest: leuk voor een snel potje, minder voor strategen
Candy Crush Saga en de lokroep van nog één poging
InShot maakt videomontage snel, maar niet altijd overzichtelijk
Telegram bouwt gemeenschappen, maar geen vertrouwen
Waarom Plants vs. Zombies™ een Strategisch Meesterwerk is
Waarom Microsoft Authenticator De Beste Keuze Is Voor Zakelijke Beveiliging
Voor terugkerende uitgaven helpt een vaste routine meer dan af en toe een lange opruimsessie. Je kunt na een boodschappenronde de uitgave meteen registreren en aan het einde van de week controleren of er bonnetjes ontbreken. Als een aankoop later wordt terugbetaald of onderling verrekend, noteer dan die gebeurtenis op een manier die jullie allebei begrijpen. Het doel is niet om elke euro met elkaar te controleren, maar om een gemeenschappelijk beeld te krijgen en misverstanden te verminderen.
Daar zit ook een duidelijke grens. Een persoonlijke uitgavenapp is niet automatisch een samenwerkingstool voor een gezin. Als jullie verwachten dat meerdere mensen live wijzigingen zien, eigen toegangsrechten hebben of een ingebouwde huishoudelijke workflow gebruiken, kan een andere oplossing beter passen. Money Manager is aantrekkelijker wanneer één persoon de administratie beheert, of wanneer de huishoudelijke afspraken eenvoudig genoeg zijn om met een gedeeld toestel of een afgesproken invoerroutine te werken.
Leeftijd, vertrouwen en privacy in huis
De app heeft PEGI 3 als leeftijdsaanduiding en is gratis te downloaden; extra aankopen lopen uiteen van € 2,49 tot € 21,99 via Play-facturering. Dat maakt de leeftijdsclassificatie niet hetzelfde als een aanbeveling om financiële gegevens met kinderen te delen. Ik zou een jongere gebruiker eerder laten oefenen met een fictief of eenvoudig eigen budget dan met een overzicht waarin bedragen, rekeningen en uitgaven van het hele huishouden staan.
De oorspronkelijke tekst noemt wachtwoordbeveiliging en stelt dat gevoelige gegevens niet op externe servers worden opgeslagen. Dat kan geruststellend klinken, maar ik zou bescherming van een app niet gelijkstellen aan toestemming om één toestel onbeheerd voor iedereen open te laten staan. Denk ook aan wie de toegangscode kent, of meldingen zichtbaar zijn en welke financiële details op het scherm kunnen verschijnen. Een huishouden kan prima samen plannen en tegelijk persoonlijke uitgaven privé houden.
De app is ontwikkeld door Realbyte Inc. en valt onder financiële planning en uitgavenbeheer. De Android-versie vereist minimaal Android 6.0; de huidige versie is 4.10.3 GF. Ik vind het verstandig om bij een gedeeld toestel vooraf te bedenken wie verantwoordelijk is voor invoer en toegang, en na een wijziging in de huishoudelijke situatie de inrichting opnieuw te bekijken. Dat is geen ingewikkelde beveiligingsstrategie, maar gewone zorgvuldigheid wanneer je geldinformatie op een toestel bijhoudt.
Intuïtieve Interface
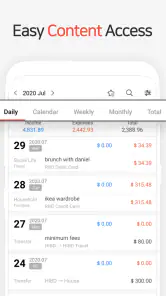
De eerste indruk telt, en de Money Manager Expense & Budget app maakt een geweldige eerste indruk met zijn gebruiksvriendelijke interface. Zodra je de app opent, word je verwelkomd door een strak en overzichtelijk dashboard. Het is ontworpen om zelfs de minst technisch onderlegde persoon moeiteloos door zijn financiën te laten navigeren. Alles is netjes georganiseerd en de app maakt gebruik van duidelijke iconen en labels, wat het invoeren en volgen van uitgaven een fluitje van een cent maakt.
Functies Die Ertoe Doen
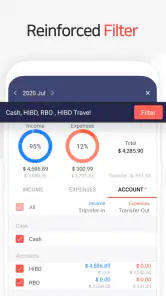
Wat deze app echt onderscheidt, zijn de uitgebreide functies die het biedt. Je kunt eenvoudig meerdere accounts beheren, wat geweldig is als je verschillende bankrekeningen of creditcards hebt. Daarnaast heeft het een slimme budgetteringstool waarmee je budgetten kunt instellen en je voortgang kunt volgen. Dit heeft me persoonlijk geholpen om mijn uitgaven onder controle te houden en ervoor gezorgd dat ik niet meer in de rode cijfers belandde aan het einde van de maand.
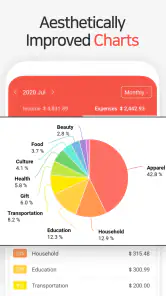
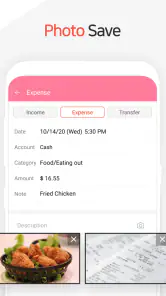
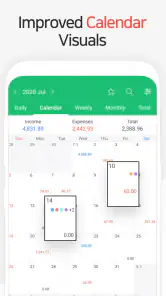
Een andere coole functie is de mogelijkheid om foto's van je bonnetjes te maken en deze direct aan je uitgaven toe te voegen. Dit betekent dat je je nooit meer zorgen hoeft te maken over het kwijtraken van die papieren bonnen. Bovendien biedt de app gedetailleerde rapporten en grafieken die je een duidelijk overzicht geven van je financiële situatie, wat ideaal is voor visuele denkers zoals ik.
Van invoer naar bruikbaar inzicht
De combinatie van categorieën, bonnetjes en rapporten is vooral nuttig wanneer je niet alleen wilt weten hoeveel je hebt uitgegeven, maar ook waarom een maand anders uitpakt dan verwacht. Mijn tip is om bonnetjes vooral te bewaren voor aankopen die je later wilt controleren, zoals een grotere huishoudelijke aankoop of een uitgave die je met iemand verrekent. Voor een klein dagelijks bedrag voegt een foto vaak weinig toe. Zo blijft de administratie licht, terwijl je wel bewijs bij de hand houdt wanneer een bedrag niet meer duidelijk is.
Rapporten zijn pas waardevol als je invoer redelijk consequent is. Als je de ene week alles nauwkeurig categoriseert en de volgende week meerdere uitgaven onder één algemene noemer zet, worden grafieken minder betrouwbaar. Ik zou daarom één keer per week een korte controle doen: staan er dubbele transacties, zijn de grotere uitgaven goed ingedeeld en klopt het beeld van de accounts? Die routine is nuttiger dan proberen een perfect verslag te maken van elke kleine aankoop.
Een budget is bovendien geen voorspelling die vanzelf je gedrag verandert. Het werkt eerder als een grens waartegen je je werkelijke uitgaven kunt afzetten. Stel je bijvoorbeeld een maandbudget in voor boodschappen en bekijk halverwege de maand of je tempo nog past. Als je al veel hebt uitgegeven, kun je bewuster kiezen voor de resterende dagen. De app helpt met zichtbaar maken; de beslissing om iets uit te stellen of een categorie aan te passen blijft bij jou.
Waar deze aanpak beter past dan alternatieven
Veel mensen houden hun geld bij met een spreadsheet, bankapp of notitieboek. Een spreadsheet geeft veel vrijheid en is handig als je berekeningen en eigen kolommen wilt bouwen, maar vraagt meer onderhoud. Een bankapp is sneller voor transacties op die ene rekening, maar geeft niet altijd hetzelfde overzicht van contant geld, andere accounts of zelfgekozen budgetten. Een notitieboek is eenvoudig en privé, maar biedt minder hulp bij het terugzoeken van patronen. Money Manager zit voor mij tussen die opties in: meer structuur dan losse notities, zonder dat je je volledige administratie in een complex systeem hoeft te veranderen.
Die vergelijking heeft een keerzijde. Als je vooral automatische synchronisatie met je bank verwacht, moet je niet aannemen dat handmatige invoer voor jou hetzelfde gemak biedt. Het voordeel van zelf registreren is dat je ook uitgaven kunt opnemen die niet netjes in één bankoverzicht staan en dat je zelf bepaalt hoe je ze indeelt. Het nadeel is dat vergeten invoer meteen een gat in je beeld oplevert. Wie geen zin heeft om transacties bij te houden, is waarschijnlijk beter af met een oplossing die sterker leunt op automatische bankkoppelingen.
Ook voor zeer ingewikkelde financiën kan deze app minder geschikt zijn. Wie een volledige zakelijke boekhouding, uitgebreide samenwerking tussen meerdere gebruikers of formele rapportage nodig heeft, heeft waarschijnlijk andere software nodig. Voor een persoonlijk huishoudbudget, een student die grip wil krijgen op dagelijkse kosten of iemand die meerdere betaalmiddelen overzichtelijk wil volgen, is een lichtere app vaak prettiger dan een boekhoudpakket. De beste keuze hangt dus af van hoeveel administratie je bereid bent zelf te doen.
Veiligheid en Privacy
In een tijd waarin gegevensbeveiliging cruciaal is, stelt deze app niet teleur. De Money Manager Expense & Budget app maakt gebruik van een wachtwoordbeveiligingssysteem, waardoor je persoonlijke en financiële gegevens veilig zijn. Bovendien worden er geen gevoelige gegevens op externe servers opgeslagen, wat een geruststellende gedachte is voor degenen die bezorgd zijn over hun privacy.
Voor wie de gratis start voldoende is
De app is gratis, waardoor je hem kunt uitproberen zonder eerst een bedrag te betalen. Er zijn in-app-aankopen via Play, maar ik zou eerst bepalen of de basiswerkwijze bij je past: kun je uitgaven vlot invoeren, helpen de budgetten je beslissingen nemen en gebruik je de rapporten werkelijk? Pas daarna is het zinvol om te kijken of een betaalde uitbreiding iets toevoegt aan jouw routine. De genoemde aankopen lopen van € 2,49 tot € 21,99; dat is vooral relevant als je vooraf wilt weten dat de gratis start niet automatisch betekent dat iedere mogelijke optie kosteloos is.
In de categorie financiële apps is de populariteit opvallend: Money Manager heeft een gemiddelde beoordeling van 4,6 uit 441K beoordelingen en meer dan 10 miljoen installaties. Dat maakt het een veelgebruikte keuze, maar populariteit vertelt niet of handmatige registratie bij jouw gewoonten past. Ik zou de app een paar weken testen met echte, eenvoudige categorieën voordat ik er mijn volledige financiële routine op bouw. Zo merk je snel of je de invoer volhoudt en of de overzichten je daadwerkelijk helpen.
Conclusie
Alles bij elkaar genomen, is de Money Manager Expense & Budget app een uitstekende keuze voor iedereen die zijn financiën effectief wil beheren. Het combineert gebruiksgemak met krachtige functies en biedt tegelijkertijd een veilige omgeving voor je persoonlijke gegevens. Of je nu een doorgewinterde budgetbeheerder bent of net begint, deze app heeft alles wat je nodig hebt om je financiële doelen te bereiken. Dus waar wacht je nog op? Ga naar de app store en geef je financiën de boost die ze verdienen!
Mijn oordeel is positief, met één belangrijke voorwaarde: je moet bereid zijn je uitgaven zelf bij te houden. Voor iemand die overzicht wil over meerdere accounts, budgetten en bonnetjes zonder meteen een uitgebreide boekhouding te voeren, is dat een redelijke ruil. In een huishouden werkt het vooral wanneer één persoon de registratie beheert of wanneer iedereen heldere afspraken volgt. Zoek je juist automatisch bijgewerkte rekeningen, uitgebreide toegangsrechten voor familieleden of zakelijke rapportage, dan zou ik een andere categorie hulpmiddelen overwegen. Voor de rest biedt deze app een praktische manier om van losse bedragen naar een overzicht te gaan dat je dagelijkse keuzes kan ondersteunen.
Money Manager Expense & Budget Veelgestelde vragen
Voor wie is Money Manager Expense & Budget geschikt?
Money Manager Expense & Budget is een financiële app voor mensen die hun inkomsten, uitgaven en budgetten overzichtelijk willen bijhouden. De app kan handig zijn als u meer inzicht wilt krijgen in waar uw geld naartoe gaat, of uw persoonlijke financiën liever zelf registreert. De leeftijdsclassificatie is PEGI 3. De app is ontwikkeld door Realbyte Inc.
Op welke apparaten kan ik Money Manager Expense & Budget installeren?
Money Manager Expense & Budget is beschikbaar voor Android en iOS. Voor Android is versie 6.0 of hoger vereist. Controleer vóór het downloaden of uw apparaat aan de systeemvereisten voldoet en of er voldoende opslagruimte beschikbaar is. De app is sinds 5 maart 2013 verkrijgbaar en de huidige Android-versie is 4.10.3 GF.
Hoe werkt Money Manager Expense & Budget?
Money Manager Expense & Budget is een uitgebreide app die helpt bij het beheren van uw financiën. Met deze app kunt u uitgaven registreren, budgetten instellen en uw financiële situatie in grafieken en rapporten analyseren. U voert simpelweg uw inkomsten en uitgaven in, en de app doet de rest door u een overzicht te geven van waar uw geld naartoe gaat.
Is Money Manager Expense & Budget gratis te gebruiken?
De basisversie van Money Manager Expense & Budget is gratis te downloaden en biedt veel nuttige functies. Er is echter ook een premium versie beschikbaar die extra functies biedt, zoals geavanceerde rapportage en synchronisatie met meerdere apparaten. Voor in-app-aankopen geldt een prijsbereik van € 2,49 tot € 21,99 bij facturering via Play; de precieze aankoop hangt af van wat u kiest.
Kan ik mijn gegevens exporteren vanuit Money Manager Expense & Budget?
Ja, Money Manager Expense & Budget biedt de mogelijkheid om uw financiële gegevens te exporteren. U kunt gegevens exporteren naar Excel of PDF, waardoor het eenvoudig is om uw financiële informatie te delen of te archiveren. Dit is vooral handig voor het maken van back-ups of voor het delen met een accountant.
Voordelen
- Gebruiksvriendelijke interface
- Gedetailleerde uitgavenrapporten
- Ondersteunt meerdere valuta's
- Herinneringen voor rekeningen
- Synchronisatie met cloudservices
Nadelen
- Bevat advertenties in gratis versie
- Enkele functies vereisen premium
- Geen optie voor automatische categorisering
- Kan overweldigend zijn voor nieuwe gebruikers
- Beperkte integratie met banken
- Categorie
- Financiën
- Versie
- 4.10.3 GF