Klarna | Shop now. Pay later.
- 10.77K
- 4,6
- Installaties
- 50.00M
- Prijs
- Free

Schermafbeeldingen
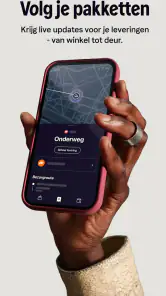
Analyse door Reviewed
In een huishouden met gedeelde apparaten en gezamenlijke boodschappen kan een winkelapp handig lijken als vaste plek voor betaalzaken en klantenkaarten. Toch zou ik Klarna niet behandelen als een gezinsaccount of als een gedeelde portemonnee: het draait om persoonlijke aankopen en betaalkeuzes, dus het is verstandig dat iedereen zijn eigen account en verantwoordelijkheid houdt. De app is gratis, maar betalen op een later moment blijft een echte financiële verplichting, geen extra huishoudbudget.
Een gedeelde telefoon is niet hetzelfde als een gedeelde rekening
Stel: je partner gebruikt soms jouw tablet om een bestelling te plaatsen, of een huisgenoot wil bij de kassa een klantenkaart laten scannen. Dat zijn twee heel verschillende handelingen. Een klantenkaart tonen kan praktisch zijn, maar een bestelling koppelen aan jouw Klarna-account raakt jouw betaaloverzicht en financiële verantwoordelijkheid. Ik zou daarom vóór het winkelen afspreken wie de bestelling doet, wie de betaling beheert en op welk eigen account die aankoop terechtkomt.
Dat onderscheid is vooral nuttig wanneer een apparaat in de woonkamer ligt of door meerdere mensen wordt gebruikt. Laat niet iemand anders namens jou een betaalkeuze bevestigen alleen omdat je account toevallig openstaat. Als een aankoop gezamenlijk is, spreek dan vooraf af hoe jullie de kosten verdelen; de app zelf vervangt die afspraak niet. Zo voorkom je verwarring over wie een herinnering moet opvolgen of waarom een aankoop in één persoonlijke lijst staat.
Accountgrenzen en praktische voorbereiding
Bij het instellen zou ik de app behandelen zoals een persoonlijke financiële dienst, niet als een algemene winkelmap. Controleer dat je weet welk account actief is voordat je afrekent en houd je inloggegevens voor jezelf. Op een gedeeld toestel is uitloggen na gebruik een eenvoudige gewoonte. Dat klinkt misschien omslachtig, maar het is minder vervelend dan achteraf uitzoeken wie een bestelling heeft geplaatst of welke betaaloptie is gekozen.
Een bruikbare routine is om eerst de aankoop en het bedrag samen te bespreken, en pas daarna de betaalwijze te kiezen. Dat helpt ook wanneer één persoon de bestelling plaatst en een ander later een deel terugbetaalt. Bewaar eventuele afspraken in jullie gewone huishoudelijke administratie; vertrouw er niet op dat een persoonlijk betaaloverzicht automatisch uitlegt hoe de kosten binnen een huishouden zijn verdeeld.
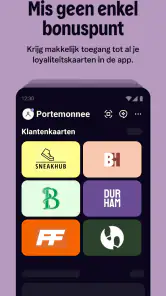
Ook klantenkaarten vragen om een klein beetje organisatie. De app brengt Stocard-loyaliteitskaarten samen met aankopen, wat prettig kan zijn als je anders verschillende winkelapps en losse kaartjes gebruikt. Bedenk wel wie de kaart normaal gebruikt en wie de voordelen of punten mag inzetten. Een gedeelde kaart kan prima werken als jullie daar samen bewust voor kiezen, maar dat maakt de betaalrekening of het Klarna-account nog niet gedeeld.
Dagelijkse coördinatie zonder verrassingen
Een realistisch voorbeeld: je ziet tijdens het boodschappen doen dat er ook huishoudelijke spullen nodig zijn, terwijl je partner online een grotere bestelling voor thuis wil plaatsen. In plaats van meteen op een betaaloptie te drukken, kun je eerst de totale uitgave afstemmen en nagaan wie de bestelling afrondt. Daarna noteer je de verwachte betaling in jullie gezamenlijke budget. Zo blijft het overzicht in de app nuttig voor de accounthouder, terwijl de huishoudafspraak op de plek staat waar jullie die allebei kunnen terugvinden.
Meer van onze redactie
Ludo Club getest: leuk voor een snel potje, minder voor strategen
Candy Crush Saga en de lokroep van nog één poging
InShot maakt videomontage snel, maar niet altijd overzichtelijk
Telegram bouwt gemeenschappen, maar geen vertrouwen
Waarom Plants vs. Zombies™ een Strategisch Meesterwerk is
Waarom Microsoft Authenticator De Beste Keuze Is Voor Zakelijke Beveiliging
Mijn praktische tip is om een aankoop niet te beoordelen op alleen het bedrag dat vandaag van je rekening gaat. Kijk ook naar wat je later nog moet betalen en vergelijk dat met andere geplande uitgaven. Een gespreide betaling kan een piek op één dag verzachten, maar maakt de totale aankoop niet goedkoper. Als je al meerdere verplichtingen hebt lopen, kan direct betalen met een betaalmethode die je budget meteen laat zien juist overzichtelijker zijn.
Voor wie vaak online winkelt, kan het prettig zijn dat een betaalkeuze bij verschillende deelnemende winkels terugkomt. Tegelijk blijft de ervaring afhankelijk van de winkel en de opties die daar bij het afrekenen beschikbaar zijn. Ik zou dus niet een bestelling beginnen in de veronderstelling dat elke winkel dezelfde betaalmogelijkheden aanbiedt. Controleer de opties bij de uiteindelijke kassa en kies alleen iets waarvan je de voorwaarden en het betaalmoment begrijpt.
Leeftijd, vertrouwen en geschiktheid
De PEGI 3-classificatie zegt iets over de inhoudscategorie van de app, maar ik zou die niet verwarren met toestemming of geschiktheid om zelfstandig kredietachtige betaalkeuzes te maken. Een jongere die een gedeeld toestel gebruikt, hoort niet zonder overleg een bestelling op het account van een ouder of huisgenoot af te ronden. Houd betaalgegevens en beslissingen bij de volwassene die de rekening beheert en bespreek samen hoe online aankopen worden goedgekeurd.
Dat is geen reden om de app voor elk huishouden te vermijden; het is wel een reden om duidelijke grenzen te stellen. Als je liever geen uitgestelde betalingen gebruikt, kun je de winkel- en kaartfuncties nog steeds afwegen tegen je eigen behoefte, maar je hoeft een betaaloptie niet te kiezen alleen omdat die verschijnt. Wie snel impulsief bestelt of moeite heeft om toekomstige uitgaven bij te houden, is waarschijnlijk beter af met direct betalen en een aparte maandelijkse uitgavenlijst.
Voor vertrouwen telt ook het verschil tussen een aankoopoverzicht en een volledig huishoudboekje. Een lijst in een winkelapp kan handig zijn om eigen bestellingen terug te vinden, maar vertelt niet vanzelf hoeveel alle gezinsleden samen hebben uitgegeven. Als jullie gezamenlijk budgetteren, houd dan daarnaast één gedeeld overzicht bij en gebruik de app alleen voor de persoonlijke transacties die erin staan. Dat voorkomt dat je een deeloverzicht aanziet voor het hele financiële plaatje.
Hoe Klarna zich verhoudt tot andere winkelgewoonten
Vergeleken met losse webwinkelsapps kan één plek voor aankopen en loyaliteitskaarten de dagelijkse routine vereenvoudigen. Vergeleken met een gewone bankapp ligt het accent juist meer op winkelen en betaalmomenten dan op het volledige huishoudbudget. Een bankapp of eigen spreadsheet is meestal geschikter als je alle inkomsten, vaste lasten en bijdragen van huisgenoten bij elkaar wilt zien. Een winkelapp is handiger wanneer je vooral je eigen winkelgerelateerde zaken bij elkaar wilt houden.
Er is ook een verschil met simpelweg betalen met je bankpas. Direct betalen geeft meteen een duidelijker gevoel van wat de aankoop met je beschikbare saldo doet; later betalen kan de timing verschuiven, maar vraagt dat je zelf de komende vervaldagen blijft meenemen. Ik vind die flexibiliteit alleen nuttig als ik het geld al in mijn planning heb gereserveerd. Zie het niet als een manier om een aankoop binnen bereik te brengen die je anders niet kunt betalen.
De app is ontwikkeld door Klarna Bank AB (publ) en valt in de categorie winkelen. De gemiddelde beoordeling is 4,6 uit ongeveer 1,4 miljoen beoordelingen, met circa 11.000 geschreven reviews en meer dan 50 miljoen installaties. Zulke brede belangstelling laat zien dat veel mensen de combinatie van winkelen en betaalbeheer aantrekkelijk vinden, maar zegt niet dat uitgesteld betalen bij iedere gebruiker of elk huishouden past.
Wat je vooraf en na een aankoop wilt weten
Een veelgestelde praktische vraag is of je Klarna voor iedere winkel kunt gebruiken. Ik zou ervan uitgaan dat dit afhangt van de winkel en de beschikbare afrekenopties: controleer dus de kassa voordat je op de app als betaalmethode rekent. Een andere vraag is of je klantenkaarten kunt gebruiken zonder een aankoop op krediet te zetten. De app brengt loyaliteitskaarten en aankopen samen, maar houd de kaartfunctie en de betaalbeslissing in je hoofd als twee afzonderlijke keuzes.
Ook vragen mensen zich af of een betaling later vanzelf uit het huishoudbudget verdwijnt zodra de bestelling is geplaatst. Natuurlijk niet: je moet zelf rekening houden met het afgesproken betaalmoment en nagaan wat nog openstaat. Ik zou na een aankoop de relevante informatie in je eigen planning zetten, vooral wanneer je meerdere aankopen doet of een partner later een deel terugbetaalt. De app kan je eigen overzicht ondersteunen, maar neemt die coördinatie niet van je over.
De winkelervaring is bovendien niet voor iedereen even soepel. Je moet een account gebruiken, de aangeboden opties per winkel nalopen en opletten dat een keuze voor uitstel niet ongemerkt een gewoonte wordt. Als je weinig online koopt, al een goed werkende bankapp en klantenkaarten hebt, of geen behoefte hebt aan betaalspreiding, kan nog een extra app vooral meer beheer betekenen. In dat geval is de eenvoudigere route waarschijnlijk beter.
Voor wie het werkt en voor wie niet
Ik zie vooral waarde voor iemand die geregeld online bestelt, graag klantenkaarten digitaal bij de hand heeft en zijn eigen betaalmomenten bewust bijhoudt. Het is ook praktisch voor wie aankopen op één plek wil terugzien in plaats van door verschillende winkelaccounts te zoeken. De app is gratis en de huidige versie is 25.46.299; ze werd uitgebracht op 28 maart 2017 en vereist minimaal iOS- of Android-versie 9. De leeftijdsclassificatie is PEGI 3, maar bij betaalkeuzes blijft volwassen begeleiding belangrijk voor jongeren.
Ik zou hem overslaan als je liever geen uitgestelde betalingen gebruikt, als je budget al krap is of als meerdere huisgenoten één account zouden moeten delen om het werkbaar te maken. Ook voor wie een compleet overzicht van gezamenlijke inkomsten en vaste lasten nodig heeft, is een bankapp of gedeeld huishoudboekje een betere hoofdoplossing. Je kunt de app hooguit als aanvulling zien, niet als vervanging van afspraken of budgetdiscipline.
Als je ooit hebt gewinkeld en je je zorgen hebt gemaakt over het betalen van alles in één keer, dan is de kans groot dat je hebt gehoord van Klarna. Deze app is een van de koplopers in de wereld van "koop nu, betaal later" en biedt een flexibele betaaloplossing die het winkelen net dat beetje makkelijker maakt.
Wat is Klarna eigenlijk?
Simpel gezegd, Klarna is een app waarmee je aankopen kunt doen zonder direct het volledige bedrag te betalen. Het stelt je in staat om je betalingen in termijnen te splitsen of later te betalen, zonder rente, zolang je binnen de afgesproken termijn betaalt. Dit is een geweldige optie voor degenen die hun budget willen beheren zonder in te boeten op hun koopervaring.
Hoe werkt het?
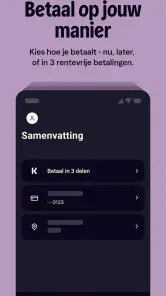
Het gebruik van Klarna is vrij eenvoudig. Je downloadt de app, maakt een account aan en koppelt je bankrekening of creditcard. Vervolgens kun je bij een groot aantal aangesloten winkels je aankopen doen. Tijdens het afrekenen kies je Klarna als betaalmethode. Je krijgt dan de optie om later te betalen of in termijnen, afhankelijk van je voorkeur.
Een van de meest aantrekkelijke aspecten is de naadloze integratie met talloze online retailers. Of je nu op zoek bent naar mode, elektronica, of zelfs meubels, de kans is groot dat je Klarna als optie tegenkomt. Dit maakt het winkelen niet alleen gemakkelijker, maar ook een stuk leuker.
Mijn ervaring met Klarna
Toen ik voor het eerst van Klarna hoorde, was ik een beetje sceptisch. Ik bedoel, het klinkt bijna te mooi om waar te zijn, toch? Maar na een paar keer gebruik ben ik behoorlijk onder de indruk. Het gemak waarmee ik aankopen kan doen zonder me zorgen te maken over directe betalingen is een verademing. Bovendien is de klantenservice behulpzaam en responsief, wat altijd een pluspunt is.
Wat ik ook waardeer, is het overzicht dat de app biedt. Je kunt gemakkelijk je aankopen en betalingen bijhouden, waardoor je altijd weet waar je aan toe bent. Dit helpt echt om financiële verrassingen te vermijden aan het einde van de maand.
Is het iets voor jou?
Als je iemand bent die graag controle heeft over zijn financiën en niet altijd direct alles wil betalen, dan is Klarna zeker het proberen waard. Het is een moderne oplossing voor het hedendaagse winkelen en biedt de flexibiliteit die veel mensen tegenwoordig zoeken.
Dus, als je nog niet hebt overwogen om Klarna te gebruiken, raad ik je aan om het eens te proberen. Het kan net dat beetje extra ademruimte geven als het gaat om je maandelijkse uitgaven. Plus, het is altijd leuk om te weten dat je geen compromissen hoeft te sluiten op je winkelplezier!
Klarna | Shop now. Pay later. Veelgestelde vragen
Wat kan ik met de Klarna-app doen naast betalen?
De app is bedoeld om winkelen en betalingen op één plek te beheren. Je kunt er je aankopen en openstaande betalingen bekijken en Stocard-loyaliteitskaarten bewaren. Dat kan handig zijn als je liever niet tussen verschillende apps wisselt om je winkelinformatie bij te houden. De app is gratis te downloaden en is geschikt voor een breed publiek.
Op welke telefoons kan ik Klarna installeren?
Klarna is beschikbaar voor Android en iOS. Op Android is minimaal versie 9 nodig; controleer dus welke versie op je telefoon staat voordat je de app downloadt. De app is ingedeeld als winkelapp en heeft PEGI 3 als leeftijdsclassificatie. Na installatie kun je de functies van Klarna gebruiken om aankopen en betaalinformatie in de app te bekijken.
Wat is Klarna en hoe werkt het?
Klarna is een betaalservice die consumenten in staat stelt om aankopen te doen en later te betalen. Dit kan handig zijn als je iets wilt kopen maar op dat moment niet het volledige bedrag wilt of kunt betalen. Klarna biedt verschillende betaalopties, zoals betalen binnen 14 of 30 dagen, en gespreid betalen in termijnen. De app geeft je een duidelijk overzicht van je uitgaven en openstaande betalingen.
Zijn er kosten verbonden aan het gebruik van Klarna?
Het gebruik van Klarna is in principe gratis als je binnen de gestelde termijn betaalt. Echter, bij gespreid betalen kunnen er rente en extra kosten in rekening worden gebracht. Het is belangrijk om de voorwaarden goed door te lezen en je bewust te zijn van eventuele extra kosten die kunnen optreden als je te laat betaalt.
Hoe veilig is het om Klarna te gebruiken?
Klarna is een veilige en betrouwbare betaalmethode. Het bedrijf maakt gebruik van geavanceerde beveiligingsmaatregelen om je persoonlijke en betalingsgegevens te beschermen. Bovendien hoef je bij het afrekenen geen gevoelige bankgegevens te delen met de winkelier, wat een extra laag van veiligheid biedt.
Voordelen
- Gebruiksvriendelijke interface
- Uitgebreide winkelpartners
- Flexibele betalingsopties
- Snelle betalingsverwerking
- Veilig en betrouwbaar
Nadelen
- Beperkte klantenservice
- Hoge rente bij late betalingen
- Niet overal geaccepteerd
- Kan leiden tot overbesteding
- Ingewikkelde terugbetalingsprocessen
- Categorie
- Winkelen
- Versie
- 25.46.299