Dollarbird Pro
- 4.00
- 3,2
- Installaties
- 50.00K
- Prijs
- Free
Schermafbeeldingen
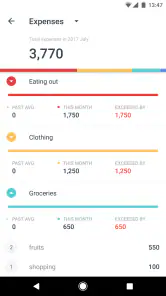
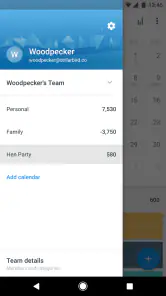
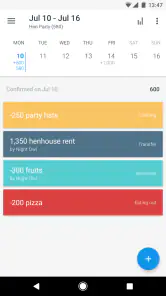
Geanalyseerd door Reviewed
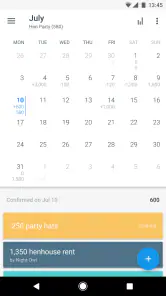
Mijn eerste indruk van Dollarbird Pro was dat het niet probeert een traditionele bankapp te vervangen. Het voelt eerder als een persoonlijke financiële kalender waarin je zelf vooruitkijkt: inkomsten, uitgaven en geplande betalingen krijgen een plek op de dagen waarop ze werkelijk invloed hebben op je budget. Dat maakt de app vooral interessant als je niet alleen wilt weten wat er al van je rekening is gegaan, maar ook hoe je komende weken eruitzien.
Ik vind die kalenderbenadering prettig voor mensen die hun geld graag visueel plannen. Een lijst met transacties vertelt je wat er is gebeurd; een kalender helpt je nadenken over wat er nog aankomt. Dollarbird Apps SRL richt zich daarmee op een herkenbaar probleem: vaste lasten, salaris, boodschappen en onverwachte uitgaven staan zelden netjes op één moment. De app is gratis te installeren, valt onder financiën en heeft een PEGI 3-classificatie. In de Play Store staat een gemiddelde van 3,2 op basis van enkele honderden beoordelingen, terwijl de app al door meer dan 50 duizend mensen is geïnstalleerd.
Werken met een financiële kalender in plaats van een gewone lijst
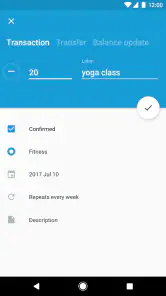
De handigste manier om met Dollarbird te beginnen, is niet meteen proberen je hele financiële geschiedenis over te zetten. Ik zou eerst één kalenderperiode nemen en alleen de bedragen invoeren die je beslissingen echt beïnvloeden: je salaris, huur of hypotheek, abonnementen, verzekeringen en een realistische schatting voor dagelijkse uitgaven. Zo zie je snel of de kalenderweergave bij je past zonder dat de eerste configuratie een administratieproject wordt.
Daarna kun je de dagen invullen waarop geld binnenkomt en uitgaat. Het belangrijke verschil met een simpele notitie-app is dat de volgorde ertoe doet. Een betaling aan het begin van de maand kan tijdelijk zwaarder wegen dan dezelfde betaling aan het einde. Door transacties op hun verwachte datum te zetten, krijg ik een duidelijker beeld van krappe momenten dan wanneer ik alleen maandtotalen bekijk.
Een realistisch voorbeeld: stel dat je salaris halverwege de maand binnenkomt, terwijl huur, energie en een jaarlijkse verzekering eerder worden afgeschreven. In een klassieke budgettabel lijkt het maandtotaal misschien haalbaar. In de kalender zie je echter dat de eerste helft van de maand een tekort kan veroorzaken. Dat is precies het soort inzicht waarvoor ik deze app nuttiger vind dan een gewone rekenbladoplossing. Je kunt dan eerder geld reserveren of een niet-essentiële aankoop uitstellen.
Mijn advies is om voorspellingen niet mooier te maken dan de werkelijkheid. Zet voor variabele boodschappen liever een voorzichtig bedrag neer dan een optimistische schatting. De kalender is alleen zo bruikbaar als de aannames die je erin stopt. Wie ieder bedrag achteraf aanpast om het verleden netjes te laten lijken, verliest het vooruitkijkende voordeel.
De app is ook geschikt voor een eenvoudige gezamenlijke routine. Je kunt bijvoorbeeld één persoon de vaste lasten laten invoeren en samen wekelijks de variabele uitgaven bijwerken. Dat werkt beter dan proberen elke kleine aankoop direct perfect te categoriseren. Het doel is volgens mij niet een boekhouding op professioneel niveau, maar een betrouwbaar antwoord op de vraag: hoeveel ruimte heb ik de komende dagen?
Begin klein en maak de kalender betrouwbaar
Ik zou nieuwe gebruikers aanraden om eerst terugkerende betalingen te herkennen. Denk aan huur, streamingdiensten, telefoon, vervoer en verzekeringen. Zodra die vaste punten in beeld staan, wordt het gemakkelijker om losse uitgaven te beoordelen. Een koffie of lunch lijkt afzonderlijk onbelangrijk, maar meerdere kleine bedragen tussen twee vaste betalingen kunnen het verschil maken wanneer je naar je saldoverloop kijkt.
Een goede gewoonte is om één vast moment per week te kiezen voor controle. Ik doe dat liever op een rustige dag dan telkens tussendoor. Dan kijk ik naar de afgelopen periode, corrigeer ik geplande bedragen die veranderd zijn en bekijk ik de eerstvolgende betalingen. Zo blijft de kalender actueel zonder dat financieel beheer de hele dag aandacht vraagt.
Voor iemand die automatische synchronisatie met een bank verwacht, kan deze werkwijze minder aantrekkelijk zijn. Dollarbird is in mijn gebruik vooral een planningstool waarin je bewust gegevens bijhoudt. Dat kost tijd, maar het heeft ook een voordeel: je wordt gedwongen om na te denken over wat een betaling betekent in plaats van alleen transacties achteraf te bekijken.
Instellingen en keuzes die de ervaring bepalen
De waarde van de app zit niet alleen in het invullen van bedragen, maar ook in de manier waarop je de kalender inricht. Ik zou vooral letten op de gekozen periode, de valuta en de manier waarop vaste en variabele uitgaven van elkaar worden onderscheiden. Als je die basis niet consequent gebruikt, worden latere voorspellingen verwarrend.
Het helpt om vaste verplichtingen als afzonderlijke terugkerende posten te behandelen en dagelijkse uitgaven niet te vermengen met eenmalige aankopen. Een jaarlijkse betaling hoort bijvoorbeeld niet te worden geïnterpreteerd alsof die elke maand terugkomt. Omgekeerd kan een maandelijkse rekening die je één keer vergeet in te voeren je hele vooruitblik vertekenen. Dit klinkt eenvoudig, maar juist zulke kleine invoerkeuzes bepalen of je de kalender vertrouwt.
De verwijzing naar AI in de samenvatting moet je naar mijn idee nuchter bekijken. Ik zie het niet als een reden om zelf geen controle meer te houden. Bij financiële planning wil ik altijd kunnen begrijpen waarom een bedrag in mijn overzicht staat. Gebruik slimme ondersteuning gerust als hulpmiddel, maar controleer terugkerende posten, voorspellingen en uitzonderingen zelf voordat je op basis daarvan geld uitgeeft.
Ook de instellingen rond meldingen verdienen aandacht als jouw versie die opties toont. Te veel herinneringen worden snel achtergrondruis, terwijl te weinig controle ervoor zorgt dat de kalender veroudert. Ik zou alleen momenten kiezen waarop je werkelijk iets kunt doen, bijvoorbeeld een wekelijkse controle of een herinnering rond een vaste inkomensdag. Een melding die je telkens wegveegt, helpt uiteindelijk niet.
De huidige versie is 6.2.2 en werkt vanaf Android 6.0. Dat maakt de app bruikbaar op veel oudere Android-telefoons, al zegt compatibiliteit natuurlijk niets over hoe prettig de app op elk scherm aanvoelt. Op een klein toestel zou ik extra letten op leesbaarheid van datums en bedragen. Een financiële kalender werkt pas goed als je in één oogopslag kunt zien welke posten bij elkaar horen.
Sneller werken zonder slordig te worden
Ervaren gebruik begint volgens mij met vaste patronen. Voer terugkerende inkomsten en lasten één keer zorgvuldig in en gebruik daarna een korte wekelijkse routine om alleen afwijkingen te controleren. Je hoeft niet iedere keer opnieuw de hele maand op te bouwen. De winst zit in herhaling: dezelfde controle op dezelfde dag, met dezelfde vragen.
Mijn vaste volgorde zou zijn: eerst het verwachte saldo rond de volgende inkomsten bekijken, daarna de eerstkomende vaste betalingen controleren en pas daarna naar vrije uitgaven kijken. Die volgorde voorkomt dat een aantrekkelijk budgetbedrag je misleidt terwijl er nog een grote verplichting aankomt. Het is een klein verschil in werkwijze, maar het maakt de kalender veel praktischer.
Een tweede nuttige aanpak is om geplande bedragen voorzichtig af te ronden. Voor een variabele rekening kun je beter iets boven je gebruikelijke bedrag plannen dan exact het gemiddelde te nemen. Zo blijft er een buffer in je vooruitblik. Wanneer de echte uitgave lager uitvalt, pas je de post aan tijdens je wekelijkse controle. Op die manier gebruik je de kalender als waarschuwingssysteem in plaats van als optimistische wenslijst.
Voor abonnementen werkt een aparte controle goed. Ik zou niet alleen kijken naar het maandbedrag, maar ook naar de datum waarop het wordt afgeschreven. Twee kleine abonnementen die vlak voor een grote rekening vallen, kunnen samen meer hinder veroorzaken dan hun maandtotalen doen vermoeden. De kalender maakt die timing zichtbaar, en dat is een concreet voordeel boven een standaard lijst met abonnementen.
Een derde patroon is het apart behandelen van onregelmatige inkomsten. Als je freelance werkt, ploegentoeslag ontvangt of soms een bonus krijgt, zou ik een onzekere betaling niet als vast onderdeel van je noodzakelijke budget gebruiken. Zet verwachte inkomsten pas als betrouwbaar in wanneer je redelijk zeker bent van de datum en het bedrag. Anders geeft de kalender een te rooskleurig beeld van je beschikbare ruimte.
Je kunt de app ook gebruiken voor een doelgerichte korte periode, bijvoorbeeld een maand waarin je wilt sparen voor een reis of een grote aankoop. In plaats van alleen een eindbedrag te noteren, plan je de vaste kosten en kijk je welke weken ruimte bieden. Dat maakt een spaardoel concreter. Tegelijk blijft het belangrijk om een doel niet als gegarandeerd te behandelen wanneer onvoorziene kosten je planning kunnen veranderen.
Waar de aanpak grenzen heeft
De grootste beperking is voor mij de afhankelijkheid van goede invoer. Wie veel bankrekeningen, betaalkaarten of contante uitgaven gebruikt, moet discipline hebben om alles bij te houden. Een automatische bankapp is dan waarschijnlijk handiger voor transacties achteraf. Dollarbird blinkt juist uit wanneer je bereid bent om vooruit te plannen en niet verwacht dat de app elke financiële handeling volledig voor je overneemt.
Ook voor uitgebreide huishoudboekjes kan de kalender minder diep gaan dan gespecialiseerde budgetsoftware. Als je gedetailleerde rapporten, complexe categorieën of een volledige vermogensbalans nodig hebt, zou ik eerst controleren of de werkwijze van Dollarbird daarvoor voldoende is. De kracht ligt in tijd en planning, niet noodzakelijk in een allesomvattende financiële administratie.
De gemiddelde beoordeling van 3,2 laat zien dat de ervaring niet voor iedereen vanzelfsprekend is. Dat verbaast me niet helemaal. Een kalender vraagt een andere manier van denken dan een app die automatisch banktransacties verzamelt. Sommige gebruikers zullen de handmatige betrokkenheid juist waardevol vinden; anderen ervaren dezelfde stap als extra werk. De keuze hangt dus sterk af van hoeveel controle je zelf wilt houden.
De gratis instap verlaagt de drempel, maar er zijn aankopen binnen de app. Bij facturering via Play lopen die van € 7,99 tot € 84,99. Ik zou daarom eerst met de gratis versie testen of de kalenderstructuur past bij je dagelijkse routine voordat je geld uitgeeft aan extra mogelijkheden. Een betaalde optie heeft pas zin als je de basis regelmatig gebruikt en precies weet welke beperking je wilt oplossen.
Voor privacybewuste gebruikers is de handmatige aard mogelijk aantrekkelijker dan een systeem dat voortdurend bankgegevens probeert te koppelen. Tegelijk betekent handmatig werken niet dat je achteloos met financiële informatie moet omgaan. Gebruik een sterk toestelwachtwoord, houd je invoer beperkt tot wat je nodig hebt en deel je financiële kalender niet zomaar. De app is geen vervanging voor algemene digitale voorzichtigheid.
Voor wie Dollarbird Pro wel en niet werkt
Ik zou deze app vooral aanraden aan mensen die hun maand graag vooruit bekijken, moeite hebben met de timing van vaste lasten of een eenvoudig systeem zoeken om inkomsten en uitgaven op een kalender te plaatsen. Ook studenten, starters en huishoudens met een beperkt aantal terugkerende betalingen kunnen voordeel hebben van de visuele aanpak. Je hoeft geen financiële expert te zijn; je moet vooral bereid zijn om consequent enkele minuten onderhoud te doen.
De app past minder goed bij iemand die uitsluitend een automatisch overzicht van banktransacties wil. Als je na elke betaling niets wilt invoeren of controleren, zal de kalender waarschijnlijk snel achterlopen. Ook wie complexe zakelijke administratie voert, meerdere valuta intensief gebruikt of uitgebreide rapportage nodig heeft, kan beter naar een gespecialiseerde oplossing kijken.
Vergeleken met een spreadsheet is Dollarbird toegankelijker voor dagelijkse planning. Een spreadsheet kan veel meer, maar vraagt ook meer opzet, formules en onderhoud. Vergeleken met een klassieke bankapp biedt Dollarbird meer nadruk op toekomstige geldstromen, maar minder gemak wanneer je alleen wilt terugkijken op wat al is afgeschreven. Vergeleken met een enveloppensysteem is de kalender minder tastbaar, maar wel handiger wanneer de exacte datum van een betaling belangrijk is.
Mijn meest praktische advies is om de app niet als financiële waarheid te behandelen, maar als een vroeg waarschuwingsbord. Wanneer de kalender laat zien dat een week krap wordt, is dat het moment om je planning te herzien. Het is niet automatisch bewijs dat je rekening precies dat bedrag zal tonen. Die nuance voorkomt dat je te veel vertrouwen stelt in een voorspelling die afhankelijk blijft van correcte bedragen en datums.
Mijn oordeel na een consequente werkwijze
Dollarbird Pro heeft een duidelijke identiteit: het is een persoonlijke financiële kalender voor mensen die vooruit willen kijken en hun geldstromen zelf willen organiseren. Ik waardeer vooral dat de app je aandacht richt op timing. Een maand kan op papier betaalbaar lijken en toch lastig worden wanneer meerdere betalingen vóór je inkomen vallen. Dat inzicht is de reden om deze app boven een gewone uitgavenlijst te kiezen.
De beste resultaten krijg je met een vaste routine, terugkerende posten die zorgvuldig zijn ingevoerd en voorzichtige schattingen voor variabele kosten. Wie die gewoonten opbouwt, krijgt een overzicht dat praktisch genoeg is voor dagelijkse beslissingen zonder meteen in ingewikkelde budgettering te belanden. De combinatie van kalender, planning en slimme ondersteuning kan daarbij prettig zijn, zolang je zelf de controle houdt.
Mijn eindadvies is daarom genuanceerd positief. Probeer de gratis versie als je vooral wilt weten wanneer je financiële ruimte ontstaat of verdwijnt. Geef de app een eerlijke testperiode waarin je wekelijks bijwerkt, niet slechts één keer een paar bedragen invoert. Als je daarna nog steeds behoefte hebt aan automatische bankkoppelingen of diepgaande rapporten, is een andere financiële app waarschijnlijk een betere keuze.
Voor mijn manier van budgetteren is de kern sterk genoeg om nuttig te zijn, maar de handmatige discipline blijft de prijs die je betaalt. Dollarbird Pro is op zijn best wanneer je het gebruikt als een vaste planningsgewoonte, niet als een magische automatische boekhouder. Dat maakt het geen universele oplossing, wel een gerichte en begrijpelijke keuze voor wie financiële rust vooral zoekt in overzicht over de komende dagen en weken.
Voordelen
- Overzichtelijke kalenderweergave maakt toekomstige betalingen snel inzichtelijk.
- Terugkerende inkomsten en uitgaven zijn eenvoudig te plannen.
- Handig voor gezamenlijke budgetten met partner of huisgenoten.
- Transacties kunnen van duidelijke notities en categorieën worden voorzien.
- Werkt ook zonder ingewikkelde financiële kennis of lange installatieprocedure.
Nadelen
- Geen automatische koppeling met alle Nederlandse banken beschikbaar.
- De abonnementsprijs kan hoog aanvoelen voor eenvoudige budgetbehoeften.
- Handmatige invoer van transacties kost dagelijks extra tijd.
- Geavanceerde rapportages en analyses zijn relatief beperkt.
- Synchronisatie tussen apparaten kan soms vertraging oplopen.
- Categorie
- Financiën
- Versie
- 6.2.2